Chaque paiement raconte une histoire. Mais trop souvent, cette histoire est enfouie sous des codes désordonnés, des abréviations cryptiques et des chaînes de transactions brutes que les clients ne peuvent pas comprendre. Pour les banques, les fintechs et les fournisseurs de paiement, ce manque de clarté crée de la frustration, des coûts de soutien plus élevés et des occasions manquées de fournir de la valeur.
La classification des données de paiement résout ce problème en transformant les données de paiement non structurées en informations propres, structurées et enrichies. C’est la base d’une meilleure expérience client, d’analyses plus solides et de produits financiers innovants. Dans ce guide, nous décomposerons ce qu’est la catégorisation, pourquoi elle est importante, comment elle fonctionne et comment les institutions financières peuvent évaluer et mettre en œuvre la bonne solution.
Les défis des données brutes sur les transactions
En soi, les données de paiement sont chaotiques. Les noms de commerçants se présentent sous des variations déformées. Un client peut voir « AMZ*12345 », un autre « AMAZON EU SARL ». Le contexte est souvent complètement absent : pas de logos, pas de géolocalisation, pas d'indication si l'achat a été en ligne ou en magasin. Et puis, il y a les codes de catégories marchandes (MCC) : des instruments dépassés et émoussés qui mettent des entreprises extrêmement différentes dans le même seau.

Le résultat est prévisible. Les clients ne reconnaissent pas les transactions, ouvrent des litiges inutilement et perdent confiance. Les banques et les fintechs, quant à elles, peinent à analyser les dépenses, personnaliser les services, ou détecter efficacement les risques. Ce qui devrait être une mine d'or de données comportementales devient un tissu d'incohérences.
Ce que fait la catégorisation des données de paiement
La catégorisation des données de paiement sert de traducteur entre les données brutes et les informations lisibles par les humains. Elle prend une chaîne de caractères enchevêtrée et la transforme en quelque chose que les gens peuvent comprendre instantanément.
- La reconnaissance du commerçant remplace « AMZ*12345 » par « Amazon Marketplace ».
- La catégorisation affecte les transactions à des groupes utiles comme épicerie, services publics ou voyages.
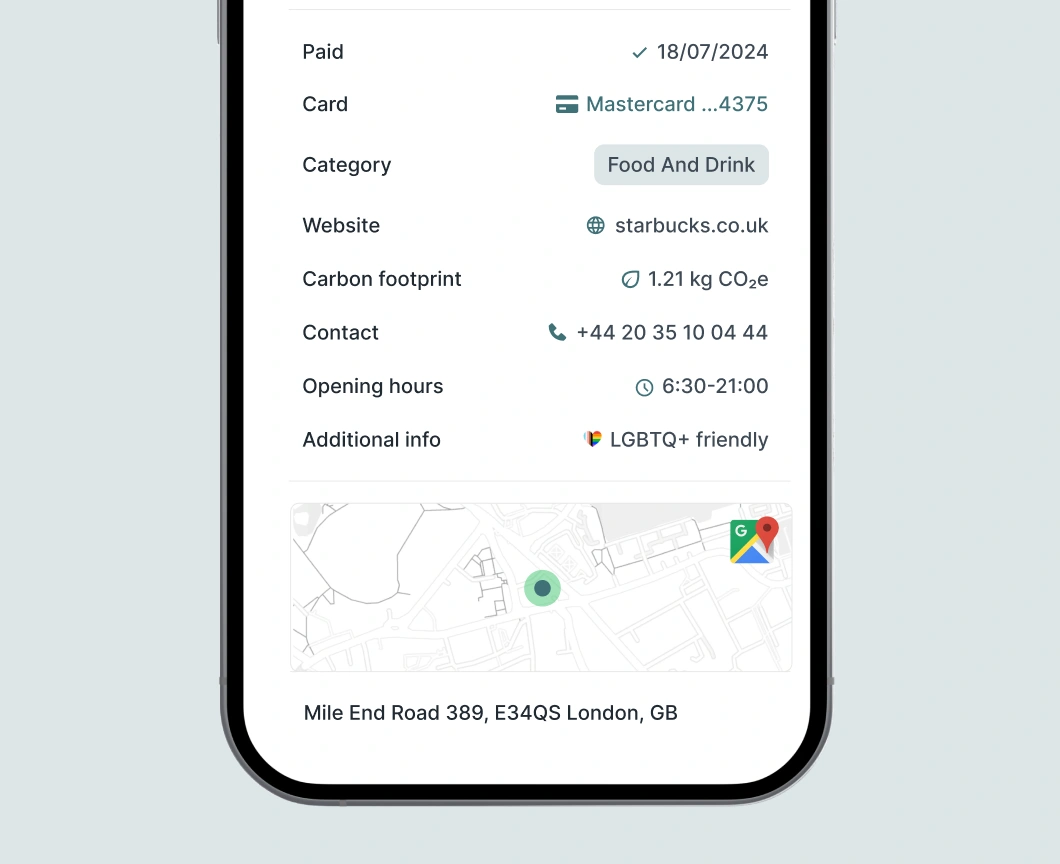
- L'enrichissement ajoute des logos, des métadonnées et la géolocalisation pour plus de contexte.
- L’intelligence identifie les paiements récurrents ou les abonnements et souligne si les achats sont numériques ou en magasin.
Il en ressort un historique convivial des transactions qui réduit les doutes, renforce la confiance et permet de nouvelles couches de services financiers.
Pourquoi la catégorisation des données de paiement compte
Ce n'est pas un projet secondaire technique. La catégorisation a un impact direct sur les résultats commerciaux. Les clients armés d'informations claires et précises sont moins susceptibles d'inonder les lignes de support ou de contester les frais. Les applications de budgétisation et les tableaux de bord d'épargne dépendent de données catégorisées pour fonctionner. Les modèles de détection des fraudes et de notation de crédit s'aiguisent lorsqu'ils peuvent s'appuyer sur des informations structurées au lieu de ficelles désordonnées.
En bref, des données précises sont synonymes d’engagement plus fort, de coûts opérationnels réduits et de capacité à concevoir des produits financiers qui reflètent véritablement le comportement du client.
Principaux composants et techniques
Toutes les plateformes de catégorisation ne sont pas créées de manière égale. Les institutions doivent peser la précision, la rapidité et la conformité. Des taux de reconnaissance élevés avec un minimum d'erreurs sont acquis, mais la latence est tout aussi importante : l'outil peut-il catégoriser en temps réel, ou seulement par lots ? La couverture mondiale compte, tout comme la profondeur de l'enrichissement. Un nom de commerçant précis est utile, mais le coupler avec un logo, des métadonnées et une détection d'abonnement crée beaucoup plus de valeur.
L'¾±²ԳÙé²µ°ù²¹³پ±´DzÔ s'impose également. Des API adaptées aux développeurs et une ¾±²ԳÙé²µ°ù²¹³پ±´DzÔ transparente peuvent faire la différence entre un lancement fluide et un projet bloqué. Et, bien sûr, la conformité au RGPD et aux réglementations locales n'est pas négociable.
Vous voulez en savoir plus ?
Découvrez la qualité des données et ses répercussions sur votre entreprise !
Cas d'utilisation courants de catégorisation des données de paiement
Le véritable impact de la catégorisation apparaît lorsque vous regardez comment elle est appliquée dans les produits bancaires réels et les expériences clients :
Gestion des finances personnelles (PFM) : Les applications PFM vivent et meurent par leur capacité à rendre la gestion de l'argent sans effort. La catégorisation alimente les fonctionnalités mêmes que les clients tiennent désormais pour acquises : budgétisation instantanée, allocation automatique des économies et suivi des abonnements. Un utilisateur qui voit ses paiements Spotify et Netflix regroupés dans la rubrique « Divertissement » n’a plus à fouiller dans des journaux de transactions cryptiques. Au-delà de la commodité, cette clarté aide les clients à fixer des objectifs et à suivre les progrès automatiquement.

Historiques des transactions : Le relevé bancaire a toujours été une liste de numéros. De nos jours, les clients s'attendent à ce qu'il ressemble à un journal numérique de leurs dépenses, avec des logos de commerçants, des noms clairs et des détails contextuels. La catégorisation transforme des entrées ternes et ambiguës en transactions reconnaissables. Cette transparence réduit l'anxiété liée aux frais non reconnus et donne aux gens une raison d'ouvrir l'application bancaire plus souvent.
Perspectives et alertes sur les dépenses : Les données catégorisées sont le carburant de la gestion proactive de l'argent. Lorsque le système reconnaît qu’un client a dépensé 25 % de plus pour manger au restaurant par rapport au mois dernier, il peut générer une alerte significative. Les alertes ne sont pas seulement des avertissements sur les dépenses excessives. Elles deviennent des coups de pouce qui aident les clients à ajuster leurs habitudes avant qu’elles ne dégénèrent en stress financier.
Evaluation des risques-clients : Les modèles traditionnels de notation de crédit reposent sur des paramètres statiques : historique des paiements, encours des prêts et données sur le revenu. La catégorisation des paiements enrichie ajoute une autre couche de compréhension comportementale. Savoir qu'un client paie ses factures de services publics de façon fiable à temps, maintient des dépenses d'épicerie constantes et évite les catégories à risque élevé comme les jeux d'argent en ligne offre une image beaucoup plus précise de sa solvabilité. Cela ouvre des portes aux clients « à fichiers restreints », comme les jeunes ou les nouveaux immigrants, qui n’ont pas d’antécédents de crédit conventionnels mais génèrent beaucoup de données précieuses sur les transactions.
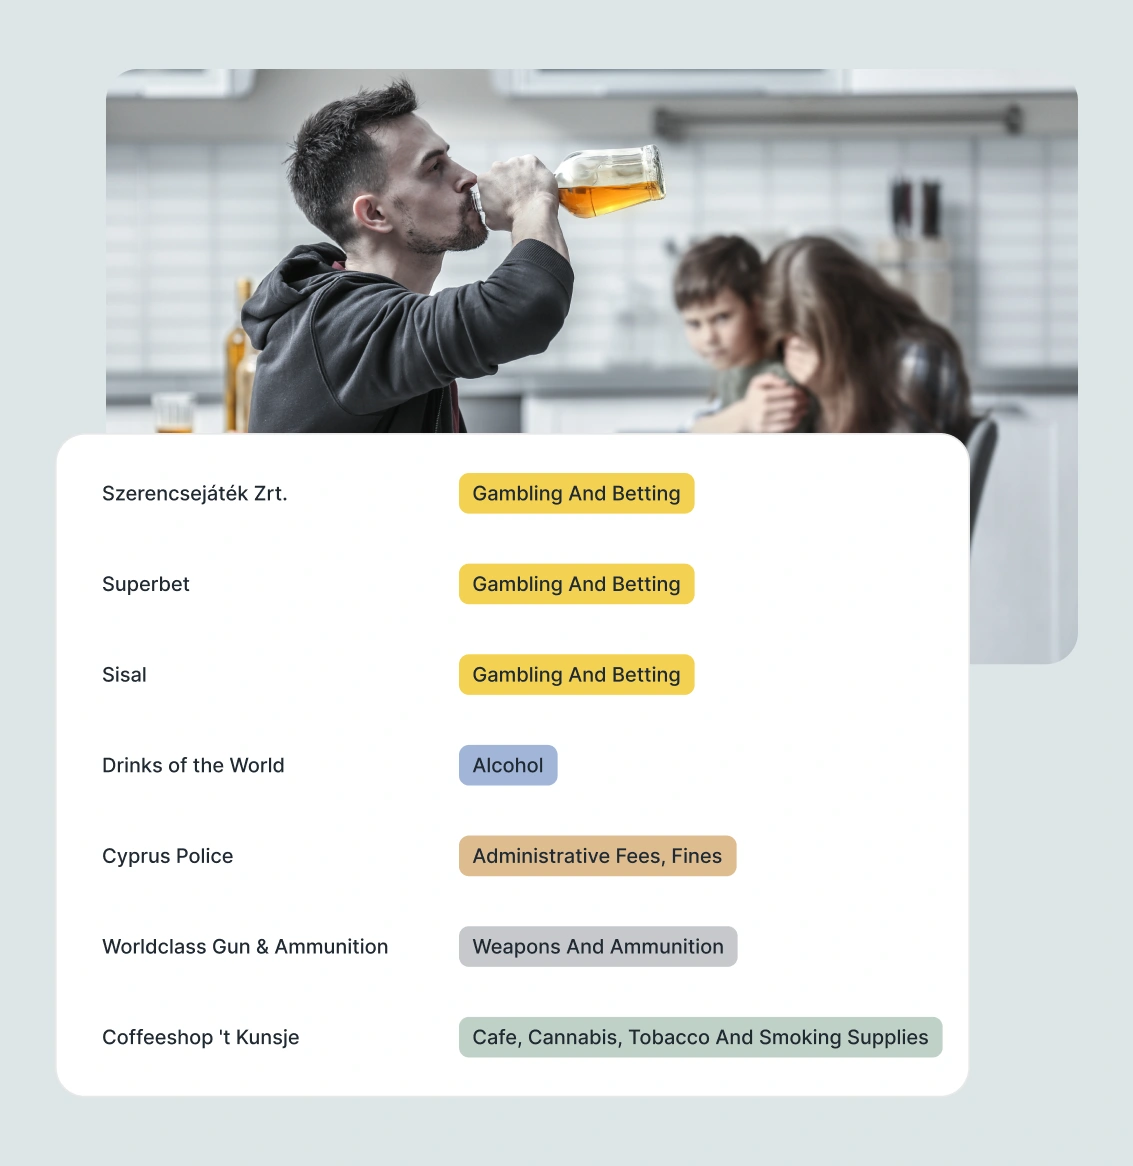
Détection des fraudes : La fraude reste souvent cachée, déguisée en paiements d'apparence ordinaire. Les données catégorisées aident à séparer l'inhabituel de l'attendu. Par exemple, une charge soudaine dans la catégorie « Magasin de luxe » d’un utilisateur qui dépense généralement uniquement pour l’épicerie et le transport est un signal d’alarme. De même, la distinction entre les frais d'abonnement récurrents et les paiements ponctuels contribue à prévenir les faux positifs dans les alertes de fraude. En alignant la catégorisation sur les systèmes de détection des anomalies, les établissements peuvent trouver l'équilibre entre vigilance et commodité pour le client.
Étapes de la mise en œuvre de la catégorisation des données de paiement
Déployer un système de catégorisation n'est pas une tâche facile. Cela nécessite une planification délibérée, des essais et un perfectionnement continu. Le processus se déroule généralement en plusieurs étapes clés :
Programme pilote : La mise en œuvre commence par un pilote contrôlé. Un sous-ensemble de données réelles sur les transactions est introduit dans le moteur de catégorisation afin de vérifier ses performances pratiques. Il s’agit de voir si la reconnaissance des commerçants fonctionne à travers les marques locales, les plateformes de e-commerce de niche et les paiements transfrontaliers. Les institutions devraient alors mesurer la couverture, l'exactitude et la profondeur d'enrichissement.
Mécanismes de rétroaction : Aucun système n'est parfait dès le départ. Les clients rencontreront inévitablement des transactions mal classées ou incomplètes. Le déploiement devrait donc inclure des boucles de rétroaction : des moyens pour les utilisateurs ou les équipes internes de signaler les erreurs et de suggérer des corrections.
Intégration : La catégorisation ne crée de la valeur que si elle atteint la couche client. Cela signifie qu'il faut connecter les API directement dans les flux de transactions, les applications bancaires mobiles et les tableaux de bord des finances personnelles. L'¾±²ԳÙé²µ°ù²¹³پ±´DzÔ s'étend également aux systèmes internes tels que les moteurs de risque et les entrepôts de données, garantissant que les données catégorisées alimentent à la fois l'expérience client et l'analyse opérationnelle.
Suivi : Une fois en service, les systèmes de catégorisation ont besoin d'une surveillance constante. Les mesures clés incluent la précision (à quelle fréquence les transactions sont correctement étiquetées), la couverture (combien de commerçants sont reconnus), la latence (à quelle vitesse la catégorisation se produit) et la stabilité du traitement sous les pics de charge.
±õ³Ùé°ù²¹³پ±´DzÔ : Le paysage des paiements change tous les jours. De nouveaux commerçants apparaissent, les modèles d'abonnement évoluent et le comportement des consommateurs évolue. Un système de catégorisation statique devient rapidement obsolète. Il est essentiel d'affiner en permanence les taxonomies, les bases de données des commerçants et les modèles d'IA.
Cette approche garantit que la catégorisation s'adapte à l'évolution des besoins des clients.
Conclusion
La catégorisation des données de paiement est plus qu'une fonction de back-office. C’est un outil stratégique. Elle transforme les données brutes et illisibles en une ressource précieuse pour les clients comme pour les institutions. En investissant dans une catégorisation précise et en temps réel, les institutions financières réduisent les différends, libèrent l’innovation et renforcent la confiance.
