Introduction
La donne a radicalement changé depuis 2023. La finance verte n'est plus le récit de start-ups agiles poussant les institutions traditionnelles à se transformer. C'est désormais une discipline réglementée, assortie de mesures d'application, de règles de reporting simplifiées et d'un fossé qui se creuse entre les régions. L'UE vient d'adopter la (en vigueur le 18 mars 2026), qui restreint le reporting obligatoire CSRD aux entreprises de plus de 1 000 salariés réalisant un chiffre d'affaires supérieur à 450 millions d'euros, tout en simplifiant les normes ESRS. À l'inverse, les États-Unis sont revenus sur leurs engagements climatiques fédéraux, et les fonds ESG y ont enregistré 84 milliards de dollars de sorties nettes en 2025.
Dans ce contexte, la question pour les banques est de savoir comment pratiquer une finance verte crédible sans s'exposer à des amendes pour greenwashing ou à des poursuites pour non-conformité.
Europe verte : la demande dicte l'offre
La demande sous-jacente, elle, n'a pas faibli. L'enquête – menée auprès de 26 319 citoyens de l'UE dans les 27 États membres – a révélé que 85 % considèrent le changement climatique comme un problème grave, 81 % soutiennent l'objectif de neutralité climatique de l'UE à l'horizon 2050, et 88 % souhaitent que l'UE accélère le déploiement des énergies renouvelables et l'efficacité énergétique. Près de quatre Européens sur dix (38 %) déclarent désormais se sentir personnellement exposés aux risques climatiques dans leur vie quotidienne.
Le comportement des consommateurs a suivi cette tendance. L'indice EY Future Consumer Index 2024 a révélé que 61 % des consommateurs européens estiment avoir besoin de plus d'informations pour faire des choix durables, 51 % souhaitent consommer de manière plus responsable mais manquent de données claires, et 64 % sont prêts à modifier leurs habitudes s'ils disposent de chiffres fiables sur lesquels s'appuyer. Ce dernier chiffre est crucial pour les banques : la qualité des données est la principale attente.
Cependant, la prise de conscience ne se traduit pas toujours par un changement de comportement. Une enquête d' sur la banque de détail a révélé que si 54 % des consommateurs estiment que leur la banque devrait davantage se concentrer sur la durabilité, seuls 22 % d'entre eux en tiennent réellement compte dans le choix de leur banque. Les préoccupations liées au greenwashing expliquent en grande partie cet écart : 87 % des dirigeants de services financiers reconnaissent que le greenwashing est omniprésent dans le secteur.
Là où il y a une demande, il y a une offre, et de plus en plus d'institutions et d'initiatives voient le jour pour se concentrer sur les clients soucieux de la planète et de l'environnement.
Fintech verte et climatique : définition et rôle à venir
La catégorie des fintechs climatiques est devenue un marché institutionnel. La finance durable est désormais intégrée aux émissions d'obligations classiques, aux gammes de produits bancaires de base et à la supervision des banques centrales. prévoit que les actifs ESG sous gestion atteindront 40 000 milliards de dollars d'ici 2030. La croissance a ralenti par rapport à la poussée de 2020-2022, les régulateurs ayant durci les définitions et les investisseurs ayant scruté les labels, mais la tendance de fond ne s'est pas inversée en Europe.
Les activités combinant environnement, finance et technologies numériques sont le plus souvent mentionnées dans le contexte d'acteurs alternatifs, tels que les startups et entreprises de technologie financière, collectivement appelées initiatives de banque verte ou fintech climatique.
Finance verte : les banques se réveillent
Malgré l'émergence de produits bancaires verts au sein d'institutions financières alternatives, ils sont désormais la règle plutôt que l'exception, même dans les banques traditionnelles. Le modèle de collaboration et de partenariat avec de nouveaux acteurs et des startups fintech est souvent appliqué ici, apportant une technologie que les banques peuvent utiliser et intégrer avec succès dans leurs systèmes existants ou leurs applications mobiles avec une relative facilité.
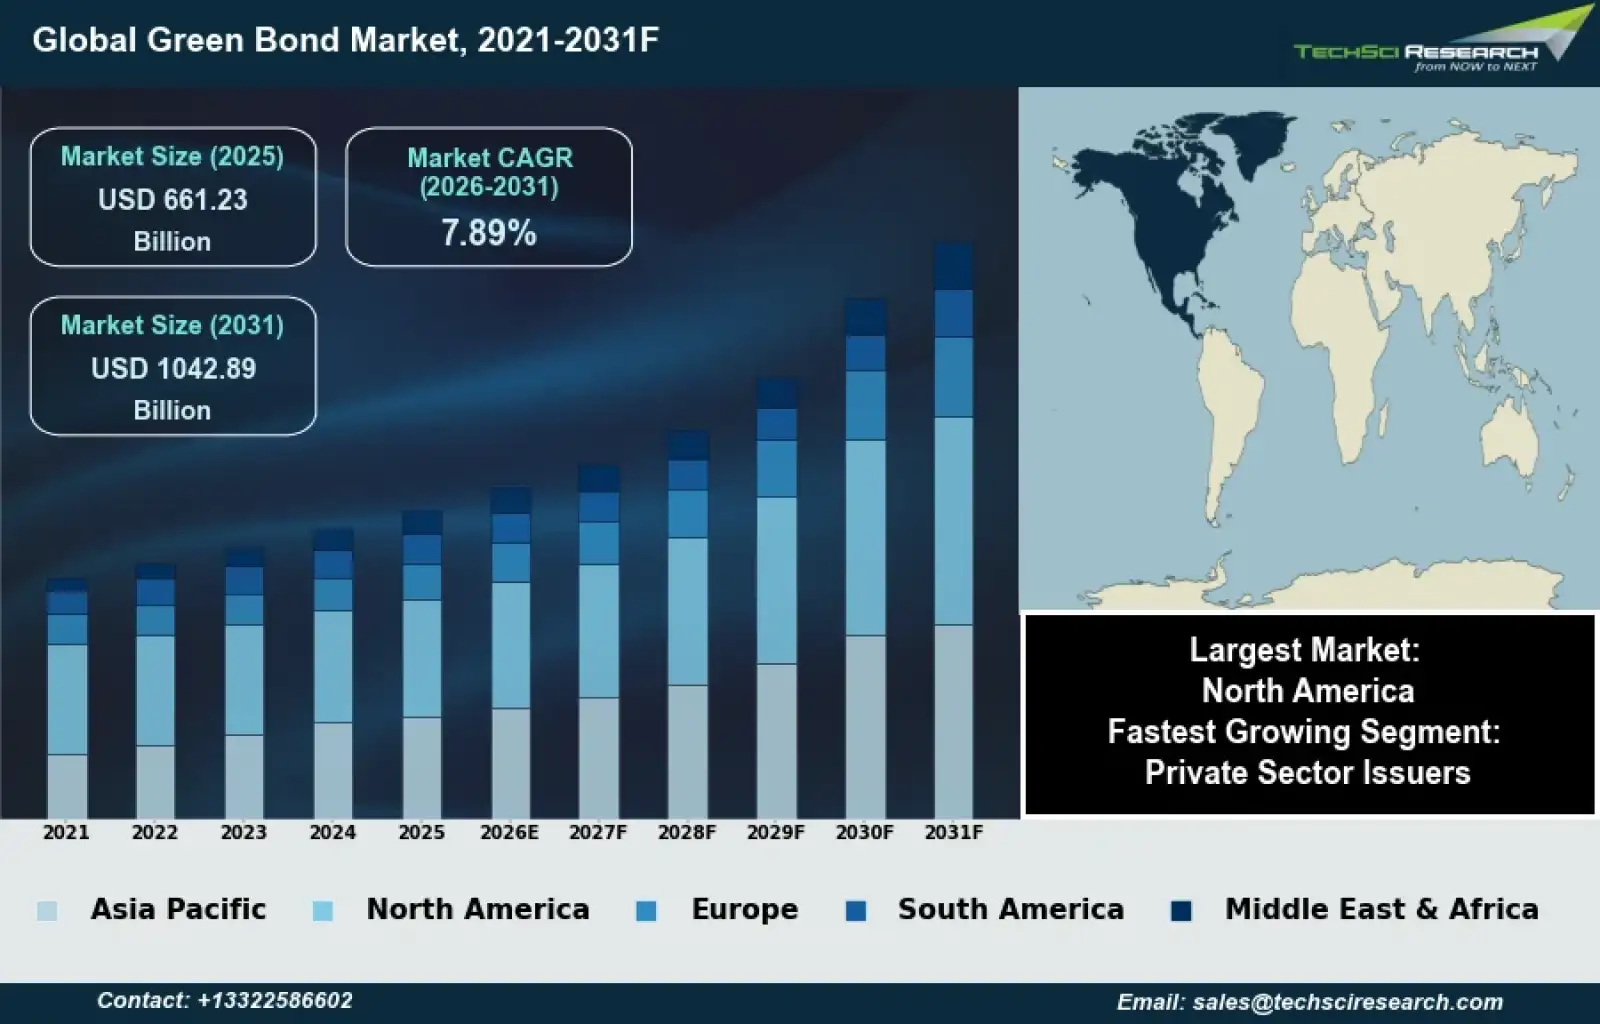
L'épargne verte, les obligations vertes et les prêts verts sont les aspects les plus visibles de cette transition. En 2021, la Raiffeisenbank République tchèque a lancé son cadre d'obligations vertes et a émis 350 millions d'euros d'obligations vertes. Les prêts hypothécaires verts sont désormais courants sur la plupart des marchés européens : les propriétés bénéficiant d'une meilleure note énergétique sont généralement éligibles à des durées plus longues et à des taux d'intérêt légèrement inférieurs (souvent un dixième de point de pourcentage), ce qui modifie l'économie des consommateurs pour les maisons équipées de bornes de recharge pour véhicules électriques, les rénovations de pompes à chaleur et les nouvelles constructions économes en énergie.
Les banques qui souhaitent proposer ces produits efficacement doivent savoir quels clients adoptent déjà des comportements durables, ce qui nécessite des données de transaction au niveau des commerçants. C'est précisément l'écart que la solution Sensibilisation aux produits verts de ÌÇÐÄlogo est conçue pour combler : identifier les habitudes de dépenses durables dans le flux de transactions et signaler les moments opportuns pour proposer des produits financiers verts.
Tendances actuelles de la banque verte
Les initiatives de banque verte se retrouvent dans tous les secteurs de l'industrie financière. Selon le , il existe au total 8 catégories de produits dans la fintech verte. Examinons certaines d'entre elles plus en détail.
Paiements
Les paiements sont essentiels, principalement parce que le volume global des transactions des consommateurs est colossal et que le comportement d'achat est étroitement lié à l'empreinte carbone. Le potentiel de transformation vers la durabilité est donc significatif pour les paiements. Les exemples typiques d'initiatives de paiement incluent , les emballages écologiques pour les achats en ligne, ou l'arrondi à l'euro supérieur pour financer la plantation d'arbres.
Des entreprises comme Adyen ou Svalna ont développé des produits crédibles dans ce domaine. À noter : les intégrations de compensation carbone au point de vente ont fait l'objet d'une surveillance réglementaire accrue en 2024-2025 concernant la qualité des crédits carbone volontaires ; toute banque intégrant ces solutions doit donc examiner attentivement le registre sous-jacent.
Banque
Les néobanques offrent toujours certains des exemples les plus clairs de services bancaires verts destinés aux consommateurs, bien que le paysage se soit consolidé. Tomorrow (Allemagne), bunq (Pays-Bas) et Triodos Bank sont en tête de cette catégorie européenne - Tomorrow s'associe à ecolytiq pour afficher les données d'empreinte carbone dans son application, bunq a intégré ÌÇÐÄlogo Eco Track pour fournir aux clients des estimations de CO2 au niveau de la transaction, et Triodos demeure la référence en matière de banque éthique, avec un bilan entièrement fondé sur des prêts durables.
Les banques traditionnelles ont rattrapé leur retard plus rapidement que prévu. Raiffeisenbank République tchèque a intégré Eco Track de ÌÇÐÄlogo à son application mobile pour plus d'un million de clients actifs, affichant des estimations d'empreinte carbone au niveau du commerçant plutôt que de se baser sur des moyennes par code MCC. Raiffeisen en Albanie est devenue la première banque du pays à lancer une fonctionnalité d'empreinte carbone pour ses clients particuliers. HSBC a déployé en 2024 une vue carbone propulsée par ecolytiq pour ses clients PME Kinetic en Europe. KBC en Belgique a étendu son programme de crédit vélo sur le point de vente. Ces fonctionnalités touchent des millions d'utilisateurs via l'application bancaire principale.
Une mise en garde nous vient des États-Unis. Aspiration, autrefois figure de proue de la néobanque axée sur le climat, s'est effondrée en 2025 après un scandale de fraude de 248 millions de dollars ; son cofondateur a plaidé coupable de fraude électronique, et l'entreprise faisait l'objet d'enquêtes du DOJ et de la CFTC pour avoir induit ses clients en erreur sur la qualité des compensations carbone. La marque grand public a été sauvée et renommée GreenFi en avril 2025. Pour les banques qui ajoutent des fonctionnalités climatiques, la leçon est que les allégations de durabilité comportent désormais les mêmes risques réglementaires et réputationnels que toute autre information sur un produit.
Prêts et investissements
Ces deux domaines, incluant les retraites, ont connu de nombreux changements positifs ces dernières années grâce à la fintech et à l'utilisation de nouvelles technologies. Elles ont apporté rapidité, transparence et des options telles que le prêt entre particuliers (P2P) ou le micro-investissement.
Les initiatives visant à réduire le changement climatique et l'impact environnemental incluent le financement de projets verts (notamment les prêts immobiliers écologiques) et l'investissement dans des actifs ESG. Les projections initiales de Bloomberg Intelligence et de Barclays prévoyaient des actifs ESG dépassant les 53 000 milliards de dollars d'ici 2025, mais le marché a mûri plus lentement que prévu. L'essentiel s'est déplacé des chiffres d'actifs sous gestion vers la crédibilité des produits : comment les obligations vertes sont-elles vérifiées, comment le label des fonds ESG est-il audité, et comment un prêt immobilier vert peut-il réellement prouver la performance énergétique du bien sous-jacent ?
KBC, par exemple, offre aux détaillants de vélos la possibilité de proposer un crédit de financement à leurs clients sur le point de vente. Micappital Eco en Espagne propose des investissements durables, et en mai 2025 La Banque Postale a lancé des offres ESG sur l'ensemble de sa gamme d'épargne : assurance-vie, comptes-titres ordinaires et plans d'épargne en actions.
´¡²õ²õ³ܰù²¹²Գ¦±ðÌý
Les compagnies d'assurance sont les plus grands gestionnaires d'actifs au monde après leur rôle dans les efforts visant à réduire le changement climatique et les impacts environnementaux est donc crucial. Ils sont eux-mêmes très vulnérables au changement climatique, ce qui renforce leur motivation à agir.
Les initiatives écologiques des assureurs incluent, entre autres, des tarifs réduits pour les véhicules électriques ou à faibles émissions, les appareils électroménagers respectueux de l'environnement et les couvertures spécifiques au covoiturage.
Cryptomonnaies et blockchain
Le rôle de la blockchain dans la finance climatique s'est stabilisé autour d'un ensemble plus restreint de cas d'usage, principalement les obligations vertes tokenisées, les registres de crédits carbone (bien que ceux-ci aient fait l'objet d'un examen minutieux en matière de greenwashing après les controverses liées à Verra et Aspiration) et les certificats d'énergie renouvelable. L'intensité énergétique des chaînes utilisant la preuve de travail, comme Bitcoin, reste un problème de crédibilité pour l'ensemble du secteur de la fintech climatique. Le passage d'Ethereum à la preuve d'enjeu en 2022 a réduit sa consommation d'énergie de plus de 99 %, ce qui en fait la base la plus courante pour les instruments de durabilité tokenisés.
En avril 2025, sur le marché des obligations durables de la Bourse de Londres, et le Danemark a lancé la première obligation souveraine conforme à la norme européenne sur les obligations vertes en tant qu'« obligation jumelle verte » – des innovations qui reposent sur une infrastructure transparente et vérifiable plutôt que sur la spéculation liée aux cryptomonnaies.
Aperçu de l'empreinte carbone
Les clients veulent connaître l'impact de leurs achats sur l'environnement. Ils se tournent vers des marques durables et des produits issus du commerce équitable plutôt que vers la production de masse, et demandent à leurs institutions financières de leur fournir les données nécessaires pour agir.
Calculer l'empreinte carbone d'une transaction est plus complexe qu'il n'y paraît. Elle est encore déterminée en grande partie par le code MCC – un numéro à quatre chiffres attribué à chaque transaction traitée par Visa ou Mastercard, qui classifie les entreprises en fonction du type de biens ou de services qu'elles vendent. Le problème réside dans la granularité. Prenons le MCC 5411 – Épiceries et supermarchés. La base de données de ÌÇÐÄlogo inclut 31 types de magasins différents sous ce seul code, allant des discounters aux spécialistes du bio en passant par les supérettes de stations-service. Chacun présente un comportement de consommation et un profil d'émissions sensiblement différents, pourtant les MCC les traitent comme une seule entité. Lorsque les banques calculent une empreinte carbone uniquement à partir du MCC, le résultat est une moyenne de moyennes : facile à ignorer pour les clients et difficile à utiliser pour développer un produit.

Eco Track est un service d'enrichissement de données basé sur une API proposé par ÌÇÐÄlogo qui va plus loin, jusqu'au niveau du commerçant. Développé par Kateřina Linhartová et son équipe chez ÌÇÐÄlogo, Eco Track combine l'enrichissement principal de ÌÇÐÄlogo (nom du commerçant, logo, GPS, URL, catégorie) avec des coefficients d'émission spécifiques à chaque pays, ajustés au niveau du type de commerçant. Le résultat est une estimation qualifiée pour chaque transaction plutôt qu'une moyenne par catégorie. Comme l'a expliqué Kateřina dans une récente interview sur le blog de ÌÇÐÄlogo Une donnée brute comme « 3,5 kg de CO2 » ne signifie pas grand-chose en soi : les utilisateurs ont besoin de contexte pour transformer ces données en changements de comportement.
Un bilan carbone sans données ? L'information, c'est le pouvoir.
Le changement climatique et les initiatives d'atténuation ont considérablement accru la demande pour des sources de données nouvelles et plus précises ces dernières années. Les données sont un levier essentiel pour favoriser une transition mondiale vers la réduction de l'impact environnemental des activités humaines.
Bien qu'un chiffre global sur l'empreinte carbone de clients individuels ou de portefeuilles soit intéressant, il est loin d'être aussi utile qu'il pourrait l'être sans données complémentaires. Pour agir concrètement — par exemple, pour réduire les achats de biens et services à forte empreinte carbone — il est nécessaire de savoir quelles transactions ont contribué aux émissions et dans quelle mesure. Le pouvoir prédictif des codes MCC, les plus couramment utilisés pour déterminer les bilans carbone, est limité. Une étude de 2023 Étude de cas ÌÇÐÄlogo a montré que jusqu'à 63 % des transactions classées sur la base de codes MCC sont erronées.

Les banques peuvent désormais offrir à leurs clients des données de paiement enrichies, plus précises et plus fiables que celles basées sur les codes MCC, tout en les intégrant facilement dans leurs applications mobiles via des API. L'une de ces solutions est l'API ÌÇÐÄlogo de la fintech tchèque ÌÇÐÄlogo. Sur ses marchés clés en Europe et au Moyen-Orient, ÌÇÐÄlogo atteint une précision des données de 99,99 % sur plus de 120 marchés actifs et plus de 1,5 milliard de transactions mensuelles, enrichissant les paiements avec des noms de marchands clairs, des logos, des localisations GPS, des URL, des catégories et des éco-tags. Associés à Eco Track, ces éléments remplacent les estimations d'empreinte carbone basées sur les codes MCC et permettent aux institutions de récompenser leurs clients pour des habitudes de consommation réellement durables.
Le développement va de l'avant
Les obstacles ont évolué depuis 2020. La technologie et la couverture des données ne sont plus le goulot d'étranglement ; la contrainte réside désormais dans la clarté réglementaire et la crédibilité des allégations de durabilité. Dans l'UE, la (adoptée en février 2026, en vigueur le 18 mars 2026) a restreint le reporting CSRD aux entités de plus de 1 000 employés et réalisant plus de 450 millions d'euros de chiffre d'affaires, simplifié les normes ESRS et introduit un « plafond de chaîne de valeur » pour éviter que les grandes entreprises ne répercutent la charge du reporting ESG sur les PME. La Banque centrale européenne a , infligeant une amende à ABANCA Corporación Bancaria pour ne pas avoir correctement évalué les risques climatiques ; il s'agit de la première mesure de contrôle de ce type à haut profil.
Aux États-Unis, la tendance s'est inversée sous l'administration actuelle, les fonds ESG ayant enregistré 84 milliards de dollars de sorties nettes en 2025. La Chine, à l'inverse, a continué à développer ses infrastructures de finance verte à travers son Le résultat est un paysage mondial à trois vitesses : une Europe qui se resserre et se simplifie, des États-Unis qui se replient et une Chine qui accélère. Pour les banques opérant dans ces régions, la priorité pratique en 2026 est de bâtir une architecture de données capable de soutenir des déclarations de durabilité défendables et prêtes pour l'audit, quel que soit le régime réglementaire applicable.
L'IA est devenue l'accélérateur qui manquait au secteur il y a quelques années. L'analyse géospatiale et la modélisation de scénarios climatiques pilotées par l'IA rendent les évaluations des risques physiques plus comparables d'un marché à l'autre, tandis que les plateformes ESG alimentées par l'IA permettent aux banques de mesurer leur impact à grande échelle, sans la charge de travail manuelle qui rendait autrefois coûteux le suivi de la durabilité au niveau des transactions.
Pour les banques, la combinaison de données de transaction enrichies et d'analyses basées sur l'IA transforme la durabilité : d'un simple exercice de conformité, elle devient un produit destiné aux clients.
