±õ²Ô³Ù°ù´Ç»å³Ü³¦³¦¾±Ã³²Ô
El enfoque ha cambiado drásticamente desde 2023. La banca verde ya no es una narrativa de desafÃo impulsada por empresas emergentes ágiles que presionan a las instituciones tradicionales. Es una disciplina regulada con medidas de cumplimiento, normas de información simplificadas y una brecha cada vez mayor entre regiones. La UE acaba de adoptar la (en vigor desde el 18 de marzo de 2026), que limita la presentación obligatoria de informes CSRD a empresas con más de 1.000 empleados y una facturación superior a 450 millones de euros, al tiempo que simplifica las normas ESRS. Estados Unidos, por el contrario, ha dado marcha atrás en sus compromisos climáticos federales, y los fondos ESG registraron allà 84.000 millones de dólares en salidas netas en 2025. Â
En este contexto, la pregunta para los bancos es cómo practicar una banca verde de forma creÃble sin ser multados por lavado de imagen ecológico (greenwashing) o demandados por incumplimiento normativo.
Europa verde: la demanda determina la oferta
La demanda subyacente sigue intacta. El de la Comisión Europea, que encuestó a 26.319 ciudadanos de la UE en los 27 Estados miembros, reveló que el 85% considera el cambio climático un problema grave, el 81% apoya que la UE alcance la neutralidad climática para 2050 y el 88% quiere que la UE acelere el uso de energÃas renovables y la eficiencia energética. Casi cuatro de cada diez europeos (38%) afirman ahora sentirse personalmente expuestos a riesgos relacionados con el clima en su vida cotidiana.
El comportamiento del consumidor ha seguido esta tendencia. El Ãndice EY Future Consumer Index de 2024 reveló que el 61% de los consumidores europeos siente que necesita más información para tomar decisiones sostenibles, el 51% desea comprar de forma más sostenible pero carece de datos claros, y el 64% está dispuesto a cambiar su comportamiento cuando dispone de cifras fiables sobre las que actuar. Esa última cifra es la más importante para los bancos: la calidad de los datos es la principal demanda.
Sin embargo, la concienciación no siempre se traduce en un cambio de comportamiento. Una encuesta de banca minorista de reveló que, aunque el 54% de los consumidores cree que su el banco deberÃa centrarse más en la sostenibilidad, solo el 22 % lo tiene realmente en cuenta a la hora de elegir banco. La preocupación por el lavado de imagen ecológico (greenwashing) es una parte importante de esa brecha: el 87 % de los lÃderes de servicios financieros reconoce que el greenwashing es algo habitual en el sector.
Donde hay demanda, hay oferta, y están surgiendo más instituciones e iniciativas centradas en clientes que se preocupan por el planeta y el medio ambiente.
Fintech verde y climática: qué es y qué papel desempeñará
La categorÃa de fintech climática ha madurado hasta convertirse en un mercado institucional. Las finanzas sostenibles están integradas en la emisión de bonos convencionales, en las lÃneas de productos bancarios básicos y en la supervisión de los bancos centrales. prevé que los activos bajo gestión ESG alcancen los 40 billones de dólares para 2030. El crecimiento se ha enfriado tras el auge de 2020-2022 a medida que los reguladores endurecÃan las definiciones y los inversores examinaban las etiquetas, pero la tendencia subyacente no se ha invertido en Europa.
Las actividades que combinan el medio ambiente, las finanzas y las tecnologÃas digitales se mencionan a menudo en el contexto de actores alternativos, como las empresas emergentes y compañÃas de tecnologÃa financiera, denominadas colectivamente iniciativas de banca verde o fintech climática.
Finanzas verdes: los bancos están despertando
A pesar del surgimiento de productos de banca verde en instituciones financieras alternativas, ahora son la norma más que la excepción incluso en los bancos tradicionales. Aquà se suele aplicar el modelo de colaboración y asociación con nuevos actores y empresas emergentes de tecnologÃa financiera, aportando una tecnologÃa que los bancos pueden utilizar e integrar con éxito en sus sistemas existentes o aplicaciones móviles con relativa facilidad.
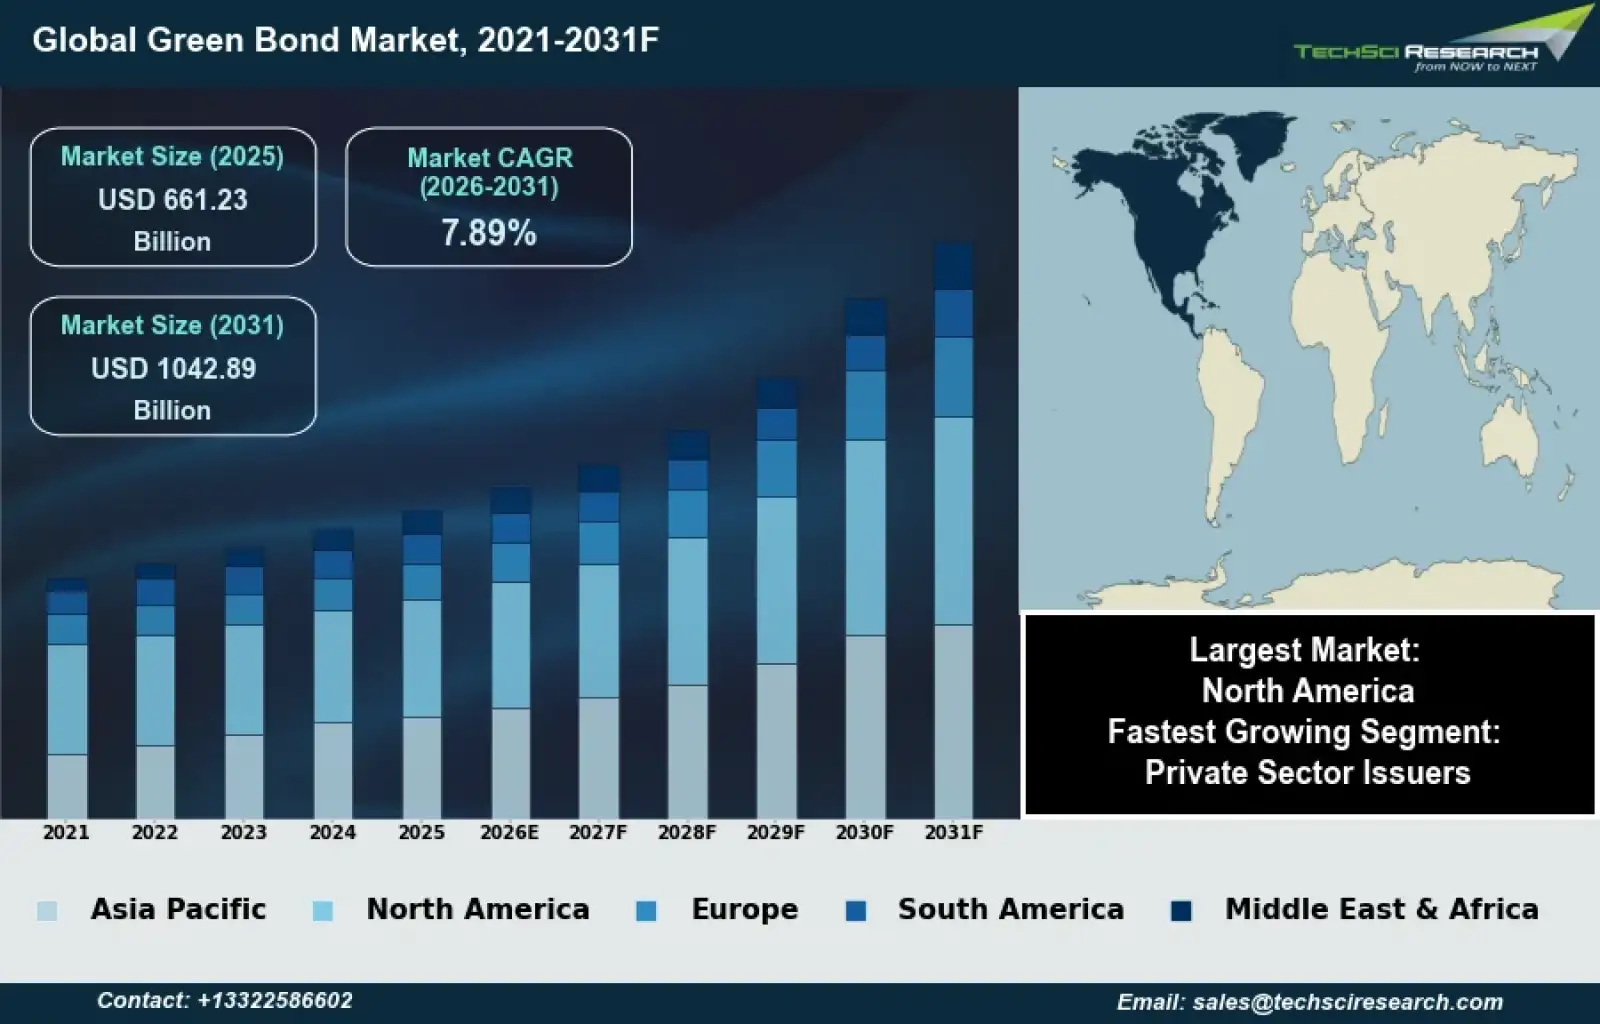
Los ahorros verdes, los bonos verdes y los préstamos verdes son las partes más visibles de este cambio. En 2021, Raiffeisenbank República Checa lanzó su Marco de Bonos Verdes y emitió 350 millones de euros en bonos verdes. Las hipotecas verdes son ahora estándar en la mayorÃa de los mercados europeos: las propiedades con una calificación energética más alta suelen optar a plazos más largos y tipos de interés ligeramente más bajos (a menudo una décima de punto porcentual), lo que cambia la economÃa del consumidor para las viviendas preparadas para vehÃculos eléctricos, las reformas de bombas de calor y las nuevas construcciones energéticamente eficientes.
Los bancos que desean ofrecer estos productos de manera efectiva necesitan saber qué clientes ya tienen un comportamiento sostenible, y eso requiere datos de transacciones a nivel de comercio. Esta es exactamente la brecha que la solución Concienciación sobre productos verdes de ÌÇÐÄlogo está diseñada para cerrar: identificar patrones de gasto sostenible en el flujo de transacciones y señalar los momentos adecuados para ofrecer productos financieros verdes.
Tendencias actuales en la banca verde
Las iniciativas de banca verde se pueden encontrar en todos los sectores de la industria financiera. Según el , existen un total de 8 categorÃas de productos dentro de la tecnologÃa financiera verde (green fintech). Echemos un vistazo a algunas de ellas con más detalle.
Pagos
Los pagos son clave principalmente porque el volumen total de transacciones de los consumidores es enorme y el comportamiento de compra está estrechamente vinculado a la huella de carbono. Por lo tanto, el potencial para generar un cambio hacia la sostenibilidad es significativo en el ámbito de los pagos. Algunos ejemplos tÃpicos de iniciativas de pago incluyen , embalajes ecológicos para compras en lÃnea o redondear el importe de la compra y utilizar la diferencia para plantar árboles. Â
Empresas como Adyen o Svalna han creado productos creÃbles en este espacio. Cabe destacar que las integraciones de compensación de carbono en el punto de venta han sido objeto de un mayor escrutinio regulatorio entre 2024 y 2025 debido a la calidad de los créditos de carbono voluntarios, por lo que cualquier banco que integre compensaciones debe evaluar cuidadosamente el registro subyacente.
Banca
Los neobancos (challenger banks) siguen ofreciendo algunos de los ejemplos más claros de banca verde orientada al consumidor, aunque el panorama se ha consolidado. Tomorrow (Alemania), bunq (PaÃses Bajos) y Triodos Bank lideran la categorÃa europea: Tomorrow se asocia con ecolytiq para mostrar datos de huella de carbono en la aplicación, bunq integró ÌÇÐÄlogo Eco Track para ofrecer a los clientes estimaciones de CO2 a nivel de transacción, y Triodos sigue siendo el referente de la banca basada en valores, con un balance construido Ãntegramente sobre préstamos sostenibles.
Los bancos tradicionales se han puesto al dÃa más rápido de lo que la mayorÃa esperaba. Raiffeisenbank República Checa integró Eco Track de ÌÇÐÄlogo en su aplicación móvil para más de un millón de clientes activos, mostrando estimaciones de huella de carbono a nivel de comercio en lugar de depender de promedios basados en MCC. Raiffeisen en Albania se convirtió en el primer banco del paÃs en lanzar una función de huella de carbono para clientes minoristas. HSBC lanzó una vista de carbono impulsada por ecolytiq para sus clientes pyme Kinetic en Europa en 2024. KBC en Bélgica ha ampliado su programa de préstamos para bicicletas en el punto de venta. Estas son funciones que llegan a millones de usuarios a través de la aplicación bancaria principal.
La nota de advertencia llega desde EE. UU. Aspiration, que en su dÃa fue el referente de la neobanca centrada en el clima, colapsó en 2025 tras un escándalo de fraude de 248 millones de dólares; su cofundador se declaró culpable de fraude electrónico y la empresa habÃa estado bajo investigación del Departamento de Justicia y la CFTC por engañar a los clientes sobre la calidad de las compensaciones de carbono. La marca de consumo fue rescatada y renombrada como GreenFi en abril de 2025. Para los bancos que añaden funciones climáticas, la lección es que las declaraciones de sostenibilidad conllevan ahora el mismo riesgo normativo y reputacional que cualquier otra divulgación de producto.
Préstamos e inversiones
Estas dos áreas, incluyendo las pensiones, han experimentado una serie de cambios positivos en los últimos años gracias a la tecnologÃa financiera y al uso de nuevas tecnologÃas. Han aportado rapidez, transparencia y opciones como los préstamos P2P o las microinversiones.
Las iniciativas para reducir el cambio climático y el impacto medioambiental incluyen préstamos para proyectos ecológicos (incluidas las hipotecas verdes) e inversiones en activos ESG. Las proyecciones anteriores de Bloomberg Intelligence y Barclays habÃan pronosticado activos ESG por valor de más de 53 billones de dólares para 2025, pero el mercado maduró más lentamente de lo que suponÃan esas primeras previsiones. El enfoque ha pasado de las cifras generales de activos bajo gestión a la credibilidad del producto: ¿cómo se verifican los bonos verdes?, ¿cómo se audita el etiquetado de los fondos ESG?, ¿cómo puede una hipoteca verde demostrar realmente el rendimiento energético de la propiedad subyacente?
KBC, por ejemplo, ofrece a los minoristas de bicicletas la posibilidad de proporcionar financiación crediticia a sus clientes en el punto de venta. Micappital Eco de España ofrece inversiones sostenibles, y en mayo de 2025 La Banque Postale lanzó ofertas ESG en toda su cartera de ahorros: seguros de vida, cuentas de valores ordinarias y planes de ahorro en acciones.
³§±ð²µ³Ü°ù´Ç²õÌý
Las compañÃas de seguros son los mayores gestores de activos del mundo después de por lo que su papel en los esfuerzos para reducir el cambio climático y los impactos ambientales es crucial. Ellos mismos son altamente vulnerables al cambio climático, lo que refuerza su motivación para actuar.
Las iniciativas ecológicas de las aseguradoras incluyen tarifas con descuento para vehÃculos eléctricos o de bajas emisiones, electrodomésticos ecológicos y coberturas especÃficas para viajes compartidos, entre otras.
Criptomonedas y Blockchain
El papel de blockchain en las finanzas climáticas se ha estabilizado en torno a un conjunto más limitado de casos de uso: principalmente bonos verdes tokenizados, registros de créditos de carbono (aunque estos han enfrentado un escrutinio por lavado de imagen verde tras las controversias de Verra y Aspiration) y certificados de energÃa renovable. La intensidad energética de las cadenas de prueba de trabajo como Bitcoin sigue siendo un problema de credibilidad para la narrativa más amplia de las fintech climáticas. El cambio de Ethereum a prueba de participación en 2022 redujo su consumo de energÃa en más de un 99%, convirtiéndolo en la columna vertebral más común para los instrumentos de sostenibilidad tokenizados.
En abril de 2025, en el Mercado de Bonos Sostenibles de la Bolsa de Londres, y Dinamarca lanzó el primer bono soberano bajo el Estándar de Bonos Verdes de la UE como un "bono gemelo verde": innovaciones que dependen de una infraestructura transparente y verificable en lugar de la especulación con criptomonedas.
Perspectivas sobre la huella de carbono
Los clientes quieren saber qué efecto tienen sus compras en el medio ambiente. Están recurriendo a marcas sostenibles y productos de comercio justo en lugar de la producción en masa, y están pidiendo a sus instituciones financieras que les proporcionen los datos necesarios para actuar.
Calcular la huella de carbono de una transacción es más difÃcil de lo que parece. Sigue estando determinado en gran medida por el código MCC : un número de cuatro dÃgitos para cada transacción procesada por Visa o Mastercard que clasifica a las empresas según el tipo de bienes o servicios que venden. El problema es la granularidad. Tomemos el MCC 5411: Tiendas de comestibles y supermercados. La base de datos de ÌÇÐÄlogo incluye 31 tipos de tiendas diferentes bajo ese mismo código, desde tiendas de descuento hasta especialistas en productos orgánicos y tiendas de conveniencia en gasolineras. Cada una tiene un comportamiento del consumidor significativamente diferente y un perfil de emisiones distinto, sin embargo, los MCC los tratan como uno solo. Cuando los bancos calculan una huella de carbono basándose únicamente en el MCC, el resultado es un promedio de promedios: fácil de descartar para los clientes y difÃcil para construir un producto sobre ello.

Eco Track es un servicio de enriquecimiento de datos basado en API de ÌÇÐÄlogo que profundiza hasta el nivel del comerciante. Creado por KateÅ™ina Linhartová y su equipo en ÌÇÐÄlogo, Eco Track combina el enriquecimiento central de ÌÇÐÄlogo (nombre del comerciante, logotipo, GPS, URL, categorÃa) con coeficientes de emisión especÃficos de cada paÃs ajustados al nivel de tipo de comerciante. El resultado es una estimación cualificada para transacciones individuales en lugar de un promedio de categorÃa. Como dijo KateÅ™ina en una reciente entrevista en el blog de ÌÇÐÄlogo Una cifra aislada como "3,5 kg de CO2" no significa mucho por sà sola; los usuarios necesitan contexto para convertir los datos en cambios de comportamiento.
¿Una huella de carbono sin datos? La información es poder
El cambio climático y las iniciativas de mitigación han aumentado significativamente la demanda de fuentes de datos nuevas y más precisas en los últimos años. Los datos son un facilitador clave para el cambio global hacia la reducción del impacto ambiental de la actividad humana.
Aunque una cifra global sobre la huella de carbono de clientes o carteras individuales resulta interesante, no es ni de lejos tan útil como podrÃa serlo sin datos de respaldo. Para tomar medidas concretas —por ejemplo, reducir la compra de bienes y servicios con una huella de carbono elevada— es necesario saber qué transacciones contribuyeron a las emisiones y en qué medida. El poder predictivo de los códigos MCC, que son los que se utilizan habitualmente para determinar la huella de carbono, es limitado. Un estudio de 2023 estudio de caso de ÌÇÐÄlogo demostró que hasta el 63 % de las transacciones categorizadas sobre la base de códigos MCC son erróneas.

Los bancos ya pueden ofrecer a sus clientes datos de pago enriquecidos que son más precisos y fiables que los basados en códigos MCC, integrándolos fácilmente en aplicaciones móviles mediante API. Una de estas soluciones es la API ÌÇÐÄlogo de la fintech checa ÌÇÐÄlogo. En sus mercados clave de Europa y Oriente Medio, ÌÇÐÄlogo alcanza una precisión de datos del 99,99 % en más de 120 mercados activos y más de 1500 millones de transacciones mensuales, enriqueciendo los pagos con nombres de comercios claros, logotipos, ubicaciones GPS, URL, categorÃas y etiquetas ecológicas. Combinados con Eco Track, estos sustituyen a las estimaciones de huella de carbono basadas en MCC y permiten a las instituciones recompensar a los clientes por sus patrones de gasto verdaderamente sostenibles.
El desarrollo sigue avanzando
Las barreras han cambiado desde 2020. La tecnologÃa y la cobertura de datos ya no son el cuello de botella; la limitación actual es la claridad normativa y la credibilidad de las declaraciones de sostenibilidad. En la UE, la (adoptada en febrero de 2026, en vigor desde el 18 de marzo de 2026) ha limitado la presentación de informes CSRD a las entidades con más de 1000 empleados y una facturación superior a 450 millones de euros, ha simplificado las normas ESRS y ha introducido un "lÃmite de cadena de valor" para evitar que las grandes empresas trasladen la carga de los informes ESG a las pymes. El Banco Central Europeo ha , multando a ABANCA Corporación Bancaria por no evaluar adecuadamente el riesgo climático, la primera sanción de supervisión de alto perfil de este tipo.
En EE. UU., la dirección ha cambiado bajo la actual administración, con los fondos ESG registrando salidas netas de 84 000 millones de dólares durante 2025. China, por el contrario, siguió ampliando su infraestructura de finanzas verdes a través de su El resultado es un panorama global a tres velocidades: Europa endureciendo y simplificando sus normas, Estados Unidos retrocediendo y China acelerando. Para los bancos que operan en estas regiones, la prioridad práctica en 2026 es construir una arquitectura de datos capaz de respaldar declaraciones de sostenibilidad defendibles y listas para auditorÃa, independientemente del régimen regulatorio que se aplique.
La IA se ha convertido en el acelerador que le faltaba al sector hace unos años. El análisis geoespacial y el modelado de escenarios climáticos impulsados por IA están haciendo que las evaluaciones de riesgos fÃsicos sean más comparables entre mercados, y las plataformas ESG basadas en IA permiten a los bancos escalar la medición de impacto sin la carga operativa manual que antes encarecÃa el trabajo de sostenibilidad a nivel de transacción. Â
Para los bancos, la combinación de datos de transacciones enriquecidos y análisis basados en IA es lo que transforma la sostenibilidad de un ejercicio de cumplimiento normativo en un producto orientado al cliente.
