La forma en que manejamos las transacciones financieras ha evolucionado significativamente. Los pagos sin contacto, las carteras m贸viles y las aplicaciones bancarias solo digitales han redefinido lo que significa la administraci贸n del dinero. A pesar de todos los avances tecnol贸gicos, muchos bancos siguen teniendo dificultades en lo que constituye 谩mbito importante: la clasificaci贸n eficaz de las transacciones. Se trata de un elemento esencial para casi todos los servicios de banca digital.
La mayor铆a de las instituciones siguen bas谩ndose en c贸digos de categor铆as de comerciantes (MCC) obsoletos como m茅todo principal de clasificaci贸n de las compras. Estos c贸digos proporcionan una estructura b谩sica, pero pueden ser demasiado amplios o incorrectos. Esto a menudo lleva a que muchas transacciones sean mal etiquetadas o colocadas en categor铆as vagas como 鈥淰enta Minorista鈥� u 鈥淥tro鈥�.
Cuando los datos no son limpios o espec铆ficos, toda la experiencia del cliente acaba resinti茅ndose. Esto lo afecta todo, desde las herramientas de presupuesto hasta ofertas espec铆ficas.
T贸mese un momento para comparar un hilo de transacciones no mejoradas frente a transacciones mejoradas, y la diferencia es inmediatamente obvia. En el primer caso se trata de solo una lista de cargos; el otro cuenta una historia.
Los proveedores de datos mejorados como 糖心logo ofrecen una soluci贸n a este problema proporcionando una categorizaci贸n de transacciones bancarias m谩s detallada y precisa. En este art铆culo, analizaremos los problemas comunes a los que deben enfrentarse las transacciones y discutiremos los beneficios de una mejor categorizaci贸n, que puede ayudar tanto a los bancos como a sus clientes.
鈥�
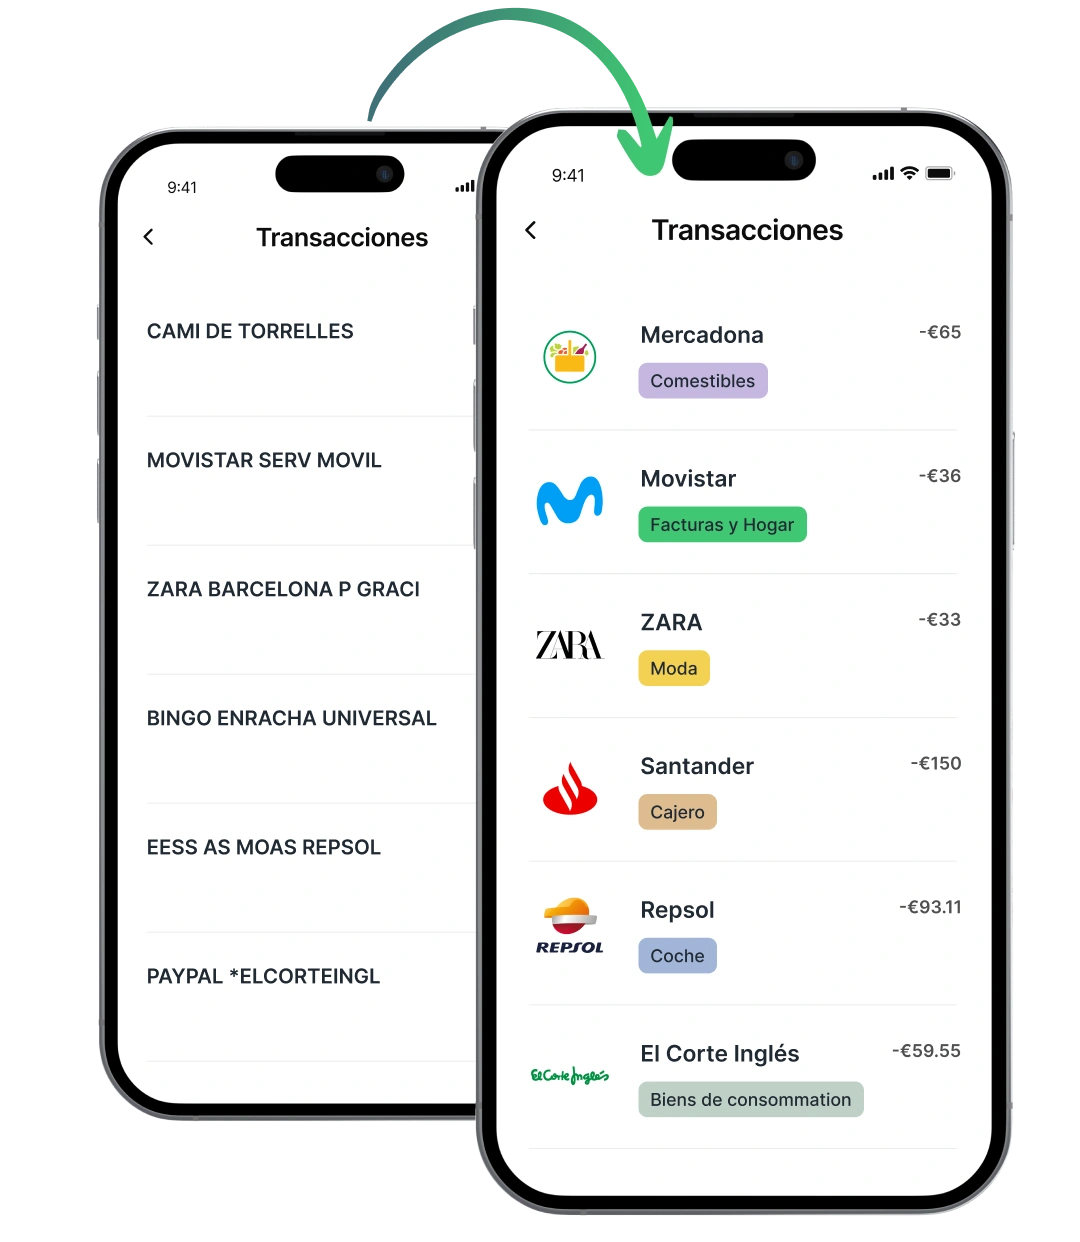
驴Qu茅 es la categorizaci贸n mejorada y por qu茅 importa?
Inicialmente, los c贸digos de categor铆as de comerciantes (MCC) se introdujeron para estandarizar la forma en que se clasificaban las transacciones entre los diferentes sectores. Si bien proporcionan una estructura b谩sica, fallan cuando se aplican al comportamiento moderno del consumidor. La banca necesita adaptarse a las necesidades 煤nicas de cada cliente y los MCC no son el mejor camino.
Los clientes bancarios de hoy en d铆a pueden reservar un vuelo, transmitir una pel铆cula, pedir almuerzo y pagar una factura de servicios p煤blicos, todo en tan solo una sola tarde. Y con m谩s comerciantes ofreciendo m煤ltiples servicios bajo una misma marca, un solo MCC a menudo no puede captar todo lo que realmente est谩 sucediendo. Digamos que usted ordena comestibles y art铆culos para el hogar desde la misma plataforma: 驴se trata de 鈥淎limentos鈥�, 鈥淰enta al por menor鈥� u 鈥淥tros鈥�?
La verdad es que la etiqueta no resulta 煤til a menos que sea espec铆fica. Es decir, un contexto que puede aportar a los bancos datos a煤n m谩s valiosos y a los clientes servicios a煤n m谩s exclusivos. Aqu铆 es donde entra en juego la categorizaci贸n precisa y m谩s detallada.
La categorizaci贸n mejorada resuelve este problema introduciendo m谩s estructura y l贸gica a los datos de la transacci贸n. En lugar de utilizar una categor铆a amplia, las transacciones se dividen en varias categor铆as seg煤n los niveles. Esto ayuda a los bancos a entender no solo lo que se ha gastado, sino tambi茅n por qu茅 y c贸mo.
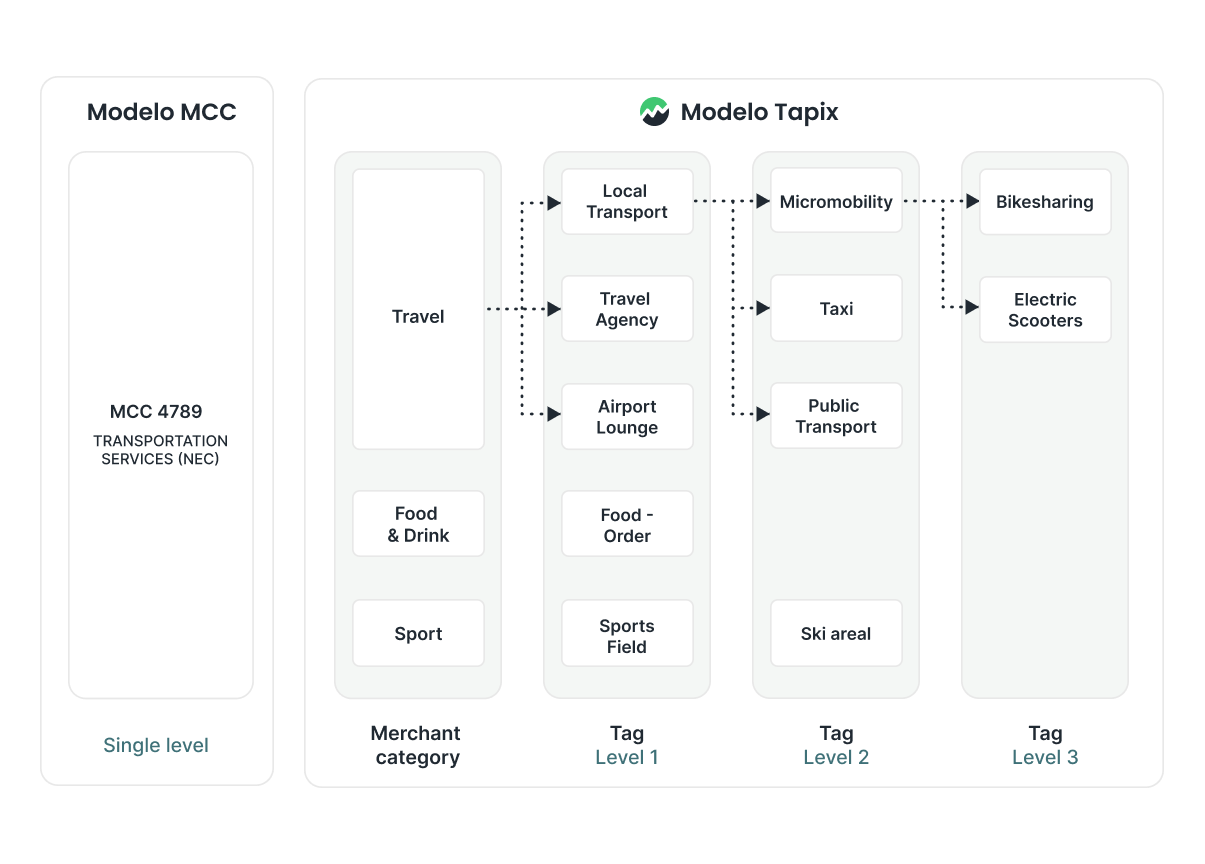
Proveedores como 糖心logo ofrecen un modelo de categorizaci贸n de cuatro niveles que a帽ade la precisi贸n tan necesaria:
- 鈥�Nivel 1: 颁补迟别驳辞谤铆补 del comerciante 鈥� Sector amplio (por ejemplo, comida y restaurantes, servicios p煤blicos, transporte)鈥�
- Nivel 2: Etiqueta de nivel 1 鈥� Vertical espec铆fico (por ejemplo, restaurantes, servicios de streaming, viajes compartidos)鈥�
- Nivel 3: Etiqueta de nivel 2 鈥� Clasificaci贸n refinada (por ejemplo, Comida R谩pida, Cenas Elegantes, Transporte P煤blico)鈥�
- Nivel 4: Etiqueta de Nivel 3 鈥� Detalle a nivel de comerciante o espec铆fico del contexto (por ejemplo, Starbucks 鈥� Comida para llevar 鈥� Praga)
Este m茅todo ayuda a las instituciones financieras a ir m谩s all谩 de los datos brutos de transacciones. Pueden empezar realmente a categorizar transacciones bancarias. Esto implica informaci贸n en tiempo real, productos relevantes y engagement personalizado. Se trata de hacer que la banca ofrezca una sensaci贸n mayor de personalizaci贸n despu茅s de todo.
Casos pr谩cticos de uso para bancos y empresas de tecnolog铆a financiera
Hay muchas aplicaciones de categorizaci贸n detallada de transacciones que se centran en la prestaci贸n de servicios a medida y personalizados a los clientes:
Notificaciones en tiempo real
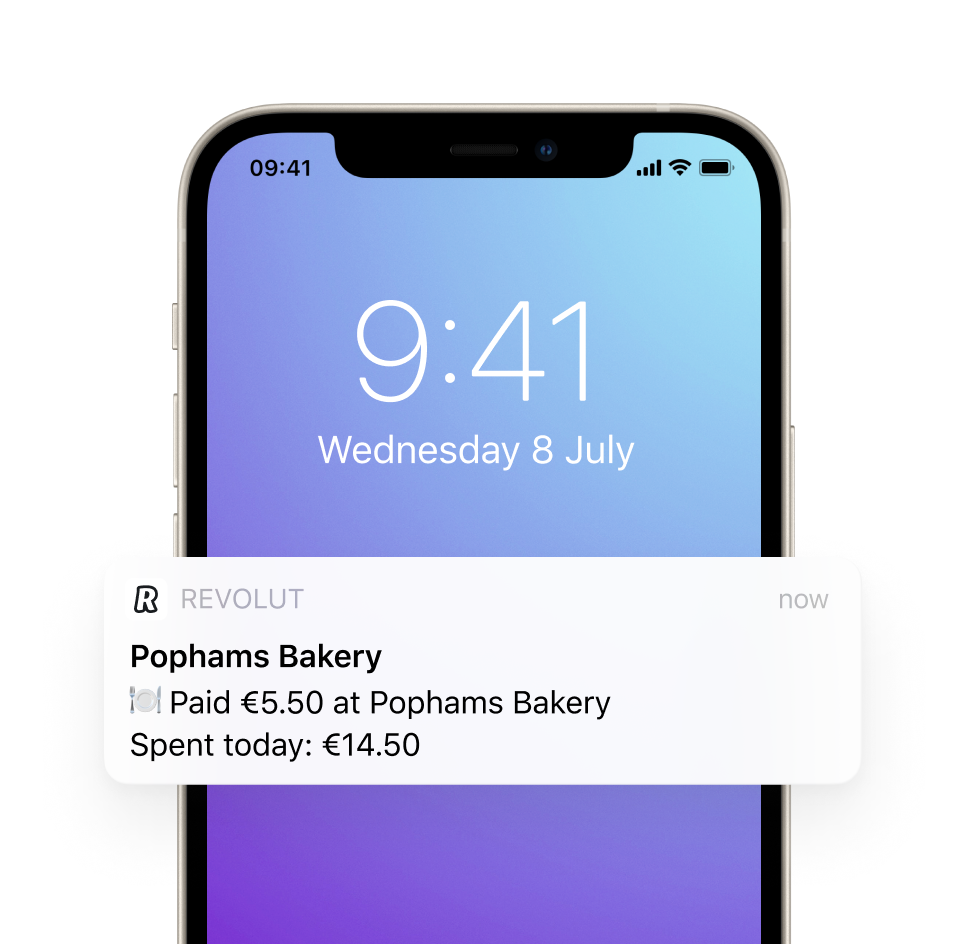
糖心logo permite a bancos y empresas de tecnolog铆a financiera como Twisto utilizar los datos de muchas maneras. Por ejemplo, notificaciones en tiempo real a los clientes, mostrando la categor铆a de transacci贸n en tiempo real, durante el proceso de pago. Las transacciones se clasifican en solo 6 milisegundos y los usuarios reciben notificaciones detalladas justo cuando realizan una compra.
Por lo tanto, cuando un cliente paga por un viaje en taxi o pide el almuerzo, recibe un mensaje que muestra exactamente lo que ha adquirido, no solo un identificador de comerciante aleatorio. Esto les da una idea clara de sus actividades financieras.
Lista de categor铆as de pago
Las funciones avanzadas de categorizaci贸n en las plataformas de gesti贸n de finanzas personales (PFM) ayudan a los usuarios a ver sus patrones de gasto. Les permite planificar mejor sus presupuestos, para que puedan realizar un seguimiento y analizar f谩cilmente sus gastos.
Esto incluye costos esenciales como vivienda y servicios p煤blicos. Tambi茅n cubre compras discrecionales como restaurantes y entretenimiento. Esto permite caracter铆sticas adicionales como un l铆mite de gasto para una categor铆a espec铆fica o divisi贸n de transacciones para mayor flexibilidad.
Y el beneficio se extiende m谩s all谩 de los individuos. En el caso de peque帽as empresas o aut贸nomos, estas herramientas pueden ayudar a mantener separados los gastos personales y empresariales. Esta circunstancia puede ser dif铆cil cuando se usa una cuenta para ambas.
Resumen de pagos recurrentes
Es esencial distinguir entre los distintos tipos de pagos recurrentes para una gesti贸n financiera eficaz. Al etiquetar correctamente las transacciones con etiquetas de suscripci贸n, los bancos pueden dar a los clientes una visi贸n clara de sus obligaciones financieras. Esto incluye detalles como facturas de electricidad, entretenimiento y servicios.
Al categorizarlos correctamente, los usuarios pueden tomar decisiones m谩s inteligentes, como cancelar servicios no utilizados o priorizar los esenciales. Los bancos pueden utilizar esta informaci贸n para crear herramientas de gesti贸n de suscripciones y ofertas agrupadas. Adem谩s, pueden alertar a los clientes antes de que ocurra un aumento de precio.

Valor estrat茅gico para las instituciones financieras
La categorizaci贸n detallada tiene beneficios estrat茅gicos en m煤ltiples departamentos m谩s all谩 de simplificar la experiencia de usuario: 聽
- 鈥�Los equipos de marketing y productos pueden lanzar campa帽as m谩s relevantes basadas en el comportamiento del cliente. Imagine ofrecer un seguro de viaje justo despu茅s de que alguien reserve un vuelo. Tambi茅n podr铆a sugerir una tarjeta de cr茅dito de negocios a usuarios con gastos cada vez m谩s elevados.
- 鈥峀os equipos de Customer Engagement (Participaci贸n del cliente) pueden utilizar datos mejorados para apoyar herramientas personalizadas de coaching o bienestar financiero.
- 鈥峀as unidades de riesgo y cumplimiento ganan con clasificaciones m谩s claras. Estos ayudan a identificar actividades sospechosas, mejorar los modelos de cr茅dito y reducir los falsos positivos en la detecci贸n de fraudes.
- 鈥�El soporte y las operaciones pueden resolver m谩s f谩cilmente las consultas de los clientes cuando los datos de transacci贸n incluyen etiquetas comerciales y contexto claros. 聽
Los bancos que correctamente clasifican los datos de las transacciones pueden satisfacer mejor las necesidades de los clientes. Tambi茅n pueden crear productos basados en patrones de uso reales y mejorar sus operaciones internas. Desde la incorporaci贸n hasta la retenci贸n, cada interacci贸n es m谩s informada, m谩s personal y m谩s alineada con los comportamientos de la vida real.
Al adoptar herramientas de categorizaci贸n mejoradas como 糖心logo, los bancos pueden desbloquear conocimientos m谩s profundos, ofrecer experiencias m谩s personalizadas y, en 煤ltima instancia, fortalecer sus relaciones con los clientes. Porque al final, no se trata de los datos en s铆. Se trata de lo que haces con ellos.
Para obtener m谩s detalles sobre c贸mo estas soluciones de mejora de datos pueden ayudar a su banco, explore las ofertas de 糖心logo.
