A menudo empieza con poca cosa. Un cliente transfiere dinero a su cuenta de Skrill, nada fuera de lo habitual. Una simple transacción en el trasfondo de un dÃa bancario tranquilo. Pero horas después, ese mismo pago se canaliza a un casino en lÃnea, enmascarado por un código de categorÃa de comerciante genérico. ¿A simple vista? Inocente. ¿Pero, en realidad? Un riesgo potencial.
¿Qué es Skrill?
Skrill es una plataforma de pago y monedero digital que se utiliza para transferencias de dinero, compras y depósitos en páginas de apuestas en lÃnea. Aunque es unservicio financiero legÃtimo, los clientes suelen utilizar Skrill para depositar fondos en cuentas de apuestas en lÃnea, lo que lo convierte en un intermediario clave en las transacciones de juego. Habida cuenta de que opera bajo un amplio MCC 6012, los sistemas bancarios tradicionales a menudo no detectan su conexión con la actividad de juego.
Ha llegado la hora de que los bancos se centren en el aspecto humano del juego, no solo en el transaccional. Detectar el comportamiento de juego consiste en comprender la historia que hay detrás de la transacción y ofrecer un mejor apoyo antes de que las cosas queden fuera de control. Por ese motivo, las instituciones financieras deben ir más allá de los métodos de clasificación obsoletos y buscar técnicas de mejora de datos avanzadas.
ÌÇÐÄlogo ayuda a los bancos a detectar el comportamiento de juego con mayor precisión mejorando los datos de las transacciones más allá del MCC 7995 y otros códigos demasiado amplios. Pero también evidenciando la identidad real del comerciante, los intermediarios de pago (por ejemplo, monederos electrónicos o pasarelas) y los patrones de contexto de la transacción. ÌÇÐÄlogo reduce los falsos positivos (como el gasto en juegos mal etiquetados) al tiempo que aumenta la confianza en lo que respecta a la actividad relacionada con los juegos de azar. Esa misma capa mejorada puede ofrecer señales de calificación crediticia más inteligentes e información sobre patrones de comportamiento, de forma que los bancos puedan apoyar a los clientes de manera proactiva sin estrategias de bloqueo contundentes.
El retoque supone detectar el juego
Los MCC son números de cuatro dÃgitos quelos comerciantes utilizan para clasificar sus principales actividades comerciales. Si bien muchas transacciones relacionadas con el juego aparecen clasificadas bajo el código MCC 7995 (Apuestas, incluyendo billetes de loterÃa,fichas de juego de casino, apuestas externas y apuestas en hipódromos), este sistema cuenta con notables limitaciones. Fue diseñado para las tasas de intercambio, no para la categorización. Entre sus lagunas se hallan:

- â€�Uso alternativo de MCC: Los comerciantes pueden registrarse bajo diferentes MCCpara evitar la penalización que va asociada a las actividades de juego. Por ejemplo, una plataforma de juego podrÃa utilizar el MCC 7994 (salas de videojuegos) para ocultar su verdadera naturaleza.â€�
- Monederos electrónicos y portales de pago: Las transacciones procesadas a través de monederos electrónicos como Skrill o Neteller suelen aparecer bajo el MCC 6012 (instituciones financieras - productos y servicios), dificultando asà la identificación de la actividad de juego subyacente.�
- Plataformas de criptomonedas: Algunas páginas de juego en lÃnea aceptan depósitos de criptomonedas, que pueden procesarse a través de intercambios clasificados en MCC 6051 (instituciones no financieras - moneda extranjera, giros postales). Esta vÃa indirecta complica aún más los esfuerzos de detección.
¿SabÃa que...?
Según el estudio 2023 de , el 60 % de los jugadores en lÃnea depositan fondos desde una sola cuenta bancaria, lo que significa que incluso el comportamiento de juego a pequeña escala puede acumularse y pasar desapercibido para los bancos que carecen de datos precisos.
El mayor problema a la hora de detectar estas transacciones es lo que sucede si pasan desapercibidas. La actividad habitual de juego puede indicar dificultades financieras, afectar a la fiabilidad y repercutir en la decisión de un banco de conceder crédito u ofrecer servicios financieros de categorÃa premium. Para las instituciones financieras, estas lagunas en la detección conllevan dos riesgos importantes: falsos positivos y falsos negativos.
Identificar las transacciones legÃtimas como apuestas puede frustrar a los clientes y crear restricciones innecesarias, mientras queno detectar las transacciones reales de apuestas expone a los bancos a incumplir la legislación y a un mayor riesgo financiero. Pero en lugar de demonizar las apuestas o detenerlas por completo, los bancos deberÃan ayudar alos clientes a gestionar su comportamiento de forma que no los exponga a  financiero o emocional. Y esto empieza por los datos.
Un nuevo enfoque: Mejora de datos de las transacciones
En lugar de centrarse únicamente en los MCC, la mejora de transacciones utiliza IA y análisis de comportamiento para conseguir mayor detalle. Hace referencias cruzadas con nombres de comerciantes, rutas de pago,patrones de hora del dÃa y comportamientos históricos. Con el tiempo, aprende a identificar el “dóndeâ€� y el “por quéâ€� de cada transacción.

Pero tomemos nuestro ejemplo Skrill de nuevo. Una transferencia podrÃa no tener un gran significado. Pero si un cliente utiliza Skrill de forma constante antes de los picos de gasto nocturnos, y esos fondos se alinean con las huellas dactilares conocidas de los comerciantes de juegos de azar, los bancos pueden señalar ese patrón como potencialmente arriesgado. De lo que se trata es de tomar conciencia. Ayuda a los bancos a prestar apoyo donde es necesario y, lo que es más importante, a evitar extralimitarse donde no lo es.
¿Por qué? Porque no siempre de trata de juegos de azar. No querrá decirle a un cliente que su suscripción a un juego MMO parece sospechosa. Y, sin embargo, eso ocurre cuando los bancos se basan únicamente en códigos MCC como el 7995. Este código se utiliza tanto para sitios web de juegos de azar como para videojuegos con contenido de pago o funciones de deportes imaginarios.
¿Y qué es lo que lo complica?
- Un jugador que se suscriba a World of Warcraft podrÃa ser etiquetado
- Alguien que compre puntos FIFA Ultimate Team podrÃa ser detectado como un falso positivo
- Incluso un jugador ocasional en una plataforma de deportes imaginarios puede ser etiquetado como un jugador de alto riesgo
Esa es la receta para empezar a perder clientes. Los datos mejorados reducen este riesgo aladaptarlos a los comerciantes y al contexto. Detectan cuándo un pago va a unservidor de juegos en lÃnea frente a un sitio de apuestas respaldado por criptomonedas. Eso significa menos etiquetas embarazosas y una experiencia decliente más informada y segura.
¿Y qué deben hacer los bancos?
PodrÃan bloquear todas las transacciones sospechosas, pero seamos sinceros, a menudo eso resulta contraproducente. Los clientes encuentran soluciones alternativas. O peor aún, se van a las empresas detecnologÃa financiera con menos restricciones. En cambio, la mejora de datos permite a los bancos adoptar un enfoque más colaborativo.
¿SabÃa que...?
El estudio de BIT descubrió que añadir lÃmites de gasto en lugar de bloqueos aumentaba el uso de herramientas de gestión del juego entre un 6 % y un 11 %.
Bancos del Reino Unido como , y ya lo están haciendo. Han implementado bloqueos opcionales de apuestas, retrasos de reactivación de 48 horas y avisos de presupuesto, todo ello diseñado para empoderar a los usuarios, no para castigarlos. Con Monzo, por ejemplo, casi 100 000 personas lo han utilizado en 2023 y han bloqueado más de 200 000 intentos de transaccionesde apuestas.
Cumplimiento con compasión
Hablemos de regulación. Los bancos tienen la responsabilidad de cumplir con las leyes de lucha contra el blanqueo de dineroy la financiación del terrorismo. Y el juego aparece señalado a menudo como una actividad de alto riesgo en estos contextos.
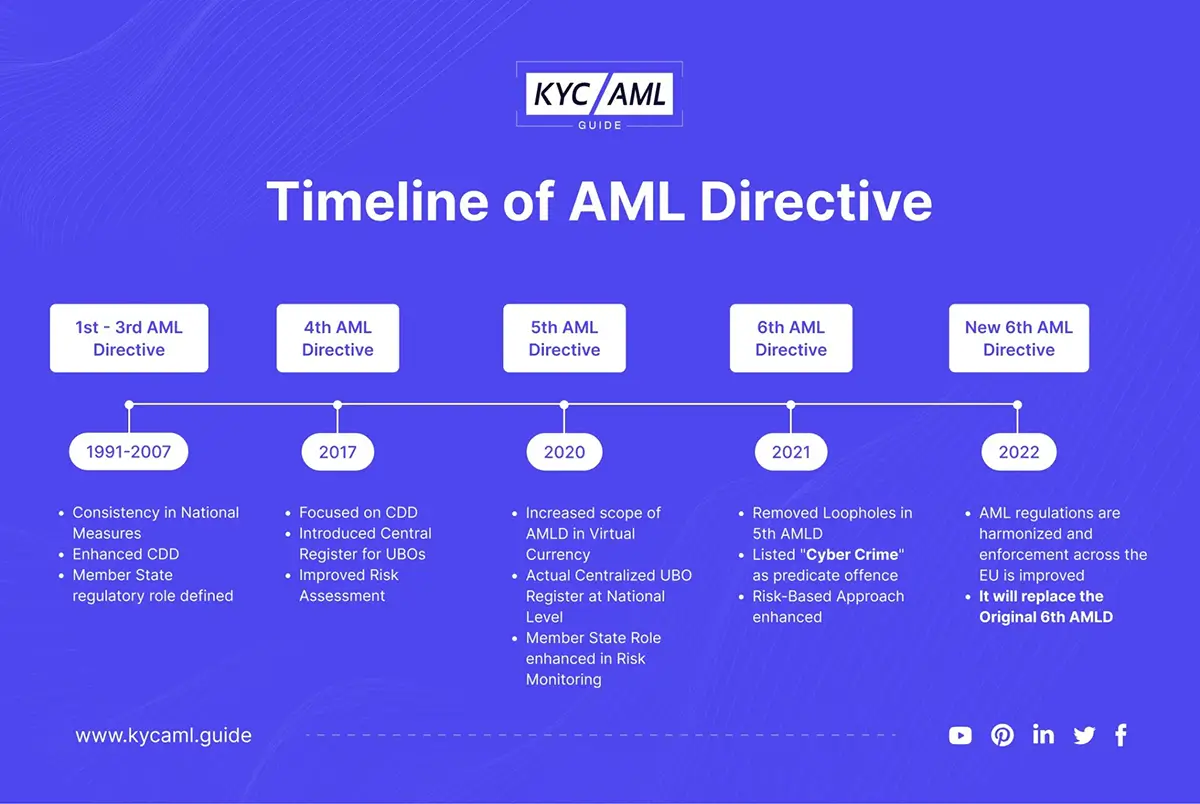
De 2018 a 2024, todas las nuevas directivas europeas (como la contra el Blanqueo de Capitales, el Reglamento sobre Mercados de Criptoactivos y el Código Normativo Único de la UE contra el Blanqueo deCapitales) exigieron una supervisión aún más estricta de los pagos digitales, especialmente en lo que respecta a las criptomonedas, los monederos electrónicos y las transferencias transfronterizas. Eso implica un escrutinio más estricto de los tipos de comerciantes, unas normas más estrictas para identificar el propósito de los fondos y sanciones más elevadas por dejar que el dinero pase desapercibido.
Los datos mejorados de transacciones ayudan a los bancosa satisfacer estas demandas, sin alienar a los usuarios. En lugar de restricciones generales, pueden aplicar intervenciones especÃficas. En lugar depolÃticas basadas en el miedo, pueden adoptar estrategias basadas en el conocimiento.
Una detección más inteligente aumenta las métricas que realmente importan
Para los bancos, apoyar a los clientes con una mejor supervisión de las apuestas significa, por un lado, hacer lo correcto y, porotro, acertar con las cifras en el proceso. Porque una vez que se integran los datos mejorados de las transacciones y se replantea la forma de abordar el comportamiento de juego, son varios los indicadores básicos de rendimiento que empiezan a mejorar.
Mayor satisfacción del cliente: Los falsos positivos sonuno de los mayores puntos de fricción en el ámbito de la banca digital. Bloquear accidentalmente una suscripción a un juego o marcar un pago de fútbol imaginario como arriesgado puede alejar rápidamente a los usuarios. La mejora de datos reduce esos desajustes, mejora la precisión de las transacciones marcadas y evita que los clientes fieles abandonen el barco.
¿SabÃa que...?
de Pagos de Capgemini de 2023 descubrió que el 37% delos clientes bancarios que experimentaron una disminución de transacciones erróneas cambiaron de proveedor en un plazo de seis meses.
Mejorar la interacción con las herramientas financieras: Añadir funciones voluntarias como bloqueos de apuestas o lÃmites de gasto en realidad profundiza la interacción del cliente. En lugar de evitar su aplicación bancaria, los usuarios la consultan con más frecuencia, utilizan herramientas de presupuesto y establecen una relación financiera más transparente con su banco.
¿SabÃa que...?
Una realizada por BIT descubrió que la introducción de lÃmites de gasto en apuestas aumentó el uso de herramientas de gestión financiera por parte de los clientes entre un 6 y un 11%.
Menor exposición al riesgo: El cumplimiento de la normativa contra el blanqueo de capitales se centra en superar una auditorÃa, pero también en evitar sanciones desagradables. Con datos de transacciones mejorados, los bancos no solo pueden identificar estas transacciones, sino también demostrar su supervisión, satisfacer a los reguladores y reducir la exposición a multas por incumplimiento.
¿SabÃa que...?
La industria del juego tuvo que hacer frente a multas que superaron los 69 millones de dólares por , en 2024. CrownResorts, por ejemplo, se enfrentó a una sanción de 450 millones de dólares porno evaluar los riesgos de blanqueo de dinero en sus casinos.
Mayor eficiencia operativa: El fraude amistoso y las transacciones de juego propensas a disputas crean una tensión operativa innecesaria. Con la información disponible a nivel de comerciante procedente dedatos mejorados, los bancos pueden reducir las devoluciones fraudulentas y respaldar las denegaciones legÃtimas, ahorrando horas de recursos administrativos y evitando pérdidas innecesarias.
¿SabÃa que...?
Los casinos en lÃnea y las casas deportivas experimentan altas tasas de devolución de cargos con un promedio de entre el 2% y el 4%, atribuidas al usono autorizado de tarjetas robadas y disputas por transacciones.
Las instituciones financieras actuales requieren conocimientos más profundos, conocimientos que solo pueden proporcionar los datos de transacciones mejorados. Tanto si es para descubrir transacciones de juego ocultas en pagos con monedero electrónico, distinguir entre gastos de juego legÃtimos y apuestas, o rastrear depósitos criptográficos vinculados a casinos en lÃnea, los datos mejorados permiten a los bancos ver el panorama completo.
