Le succès des applications bancaires se joue désormais sur un seul terrain : le flux de transactions. C’est là que les clients confirment leurs paiements, prennent des décisions (budget, abonnements) et renforcent leur confiance (reconnaissance, litiges). C’est aussi là que votre équipe produit identifie les points de friction. Les transactions deviennent l’interface principale. Â
Par conséquent, si vous suivez des indicateurs clés de performance (KPI) tels que l'adoption des fonctionnalités, les utilisateurs actifs mensuels (MAU), le taux d'abandon, le NPS et la rétention sans examiner la manière dont les transactions s'affichent dans l'application, vous mesurez les résultats tout en ignorant l'élément déclencheur.
Ce guide aborde les points suivants :
- La couche transactionnelle comme moteur caché de vos indicateurs
- 7 KPI essentiels à suivre
- Comment corréler l'évolution des KPI à la qualité des données et à l'enrichissement des transactions
La couche transactionnelle au service de vos KPI
Les fonctionnalités modernes naissent dans le flux : catégorisation, recherche, gestion des abonnements, empreinte carbone, programmes de fidélité, processus de litige, détection de fraude, outils de gestion des dépenses. Si le flux manque de clarté, tout ce qui est construit par-dessus devient plus complexe :
- Les utilisateurs hésitent, abandonnent leurs parcours ou ne font pas confiance aux notifications.
- Les fonctionnalités ne sont pas adoptées car les transactions sous-jacentes ne les prennent pas en charge.
- Les équipes analytiques sont submergées par des ³¦²¹³Ùé²µ´Ç°ù¾±±ðs « Autres » et des identifiants de commerçants incohérents.
- Les équipes de support traitent des litiges évitables (« Je ne reconnais pas ce commerçant »).
Même Mastercard mise sur la « clarté pour le consommateur », car des libellés confus sont sources de frustration et de litiges. Â
L'enrichissement consiste à transformer des libellés bruts en informations compréhensibles par tous : nom du commerçant, logo, ³¦²¹³Ùé²µ´Ç°ù¾±±ð, localisation, URL, tags d'abonnement, détection de passerelle de paiement, et plus encore. Â
Pour une analyse plus approfondie, lisez notre article sur la qualité des données.
Les indicateurs clés de performance sur lesquels les banques doivent se concentrer
Les indicateurs clés de performance (KPI) sont des outils essentiels qui permettent aux banques de mesurer l'efficacité de leurs applications bancaires numériques en matière d'engagement client. Examinons sept KPI de réussite client indispensables, accompagnés de formules simples, conçus pour aider les banques à améliorer l'engagement client, renforcer la fidélité et réduire les taux d'attrition. Â
1. Taux de qualité des données de transaction
Formule : (Nombre de transactions répondant aux critères de qualité définis / Nombre total de transactions) × 100
Ce qu'il indique : Si les données de transaction sont suffisamment complètes, correctes et détaillées pour assurer la performance des produits.
Le taux de qualité des données de transaction mesure le pourcentage de transactions conformes à des normes prédéfinies selon trois dimensions : la couverture (la transaction est enrichie), l'exactitude (l'enrichissement est correct) et la richesse des informations (la transaction inclut les détails structurés requis pour les cas d'usage du produit). Cela peut inclure l'identité validée du commerçant au-delà des passerelles de paiement, une catégorisation précise au-delà du code MCC, la localisation pertinente le cas échéant, la détection des abonnements et d'autres attributs contextuels.
Par exemple, si une banque traite 1 000 000 de transactions par mois et que 930 000 répondent aux normes de qualité définies, le taux de qualité des données de transaction sera de (930 000 / 1 000 000) × 100 = 93 %. Un taux élevé indique que les fonctionnalités en aval, telles que la gestion des finances personnelles (PFM), le contrôle des abonnements, les processus de litige et l'analyse, s'appuient sur des données sous-jacentes fiables.
Que faire en cas de taux faible : Analysez les échecs par dimension : enrichissement manquant (lacune de couverture), attribution incorrecte (lacune d'exactitude) ou détails structurés insuffisants (lacune de richesse). Donnez la priorité aux commerçants à fort volume et validez les résultats par des tests contrôlés plutôt que de vous fier aux déclarations générales de couverture.
2. Profondeur d'adoption des fonctionnalités
Formule: (Nombre de fonctionnalités utilisées par un client par mois / Nombre total de fonctionnalités disponibles) * 100
Ce qu'il indique : Si les clients tirent profit de fonctionnalités au-delà des services de base.
La profondeur d'adoption des fonctionnalités mesure dans quelle mesure les clients utilisent les différentes options d'une application bancaire numérique. Cet indicateur clé de performance est essentiel pour comprendre quelles fonctionnalités trouvent le plus d'écho auprès des utilisateurs et pour identifier les domaines à améliorer. Un taux d'adoption élevé suggère que l'application apporte une réelle valeur ajoutée, tandis qu'un taux faible peut indiquer que les outils proposés ne sont pas jugés intuitifs ou nécessaires par les utilisateurs.
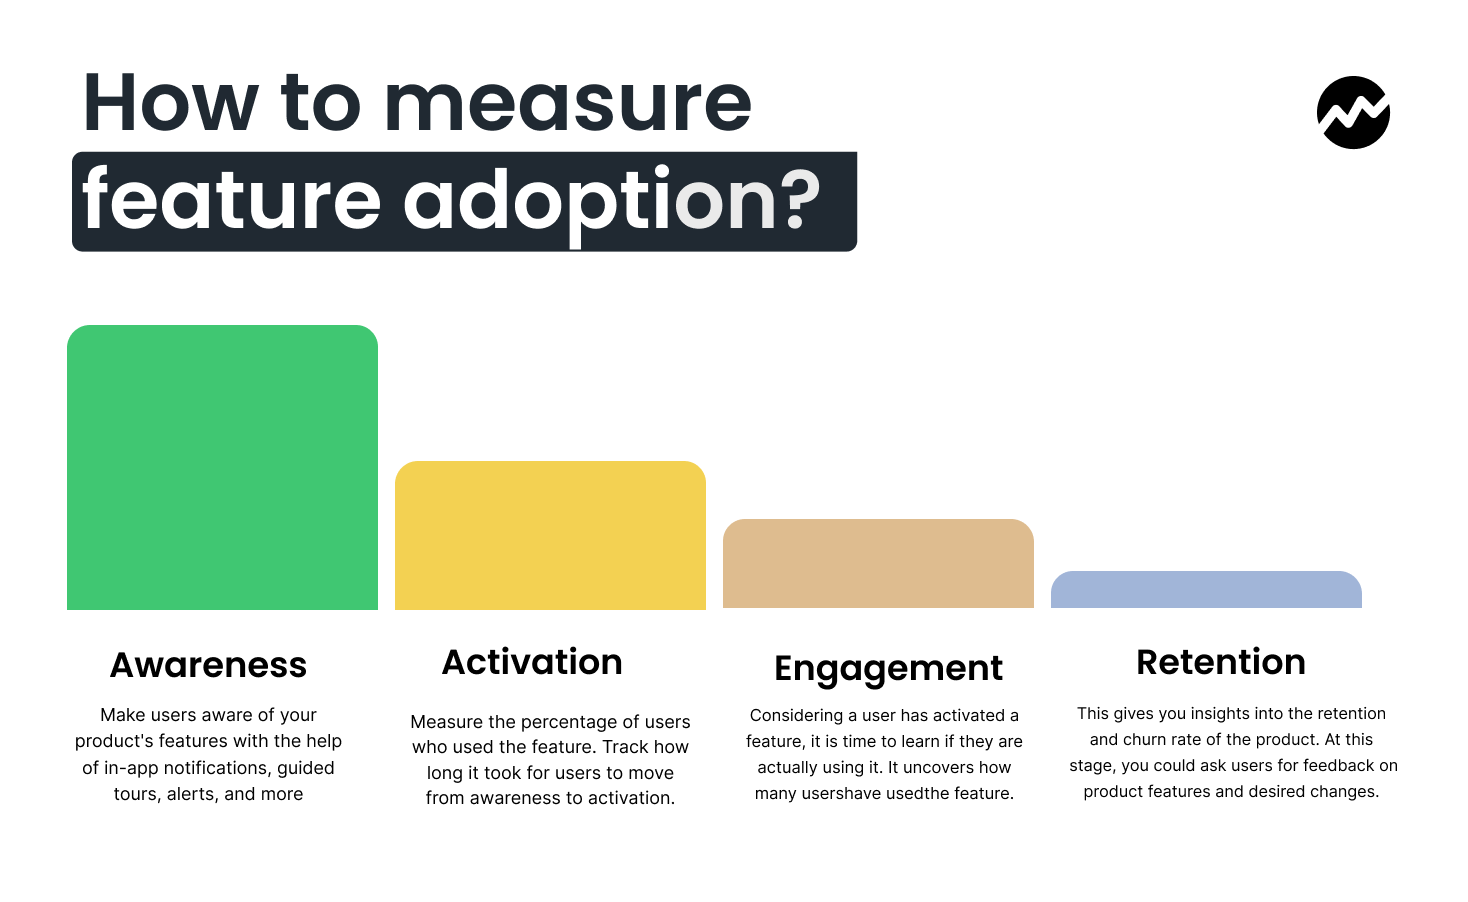
Par exemple, si un utilisateur utilise 8 des 12 fonctionnalités disponibles, la profondeur d'adoption sera de (8 / 12) * 100 = 66,67 %. En suivant cette mesure, les banques peuvent prioriser le développement de fonctionnalités en fonction des préférences des clients et améliorer l'expérience utilisateur.
Le saviez-vous ? L'adoption des fonctionnalités peut varier considérablement selon les données démographiques des utilisateurs et les types de services proposés. Par exemple, les utilisateurs plus jeunes seront peut-être plus enclins à adopter les paiements mobiles ou les virements entre particuliers, tandis que les utilisateurs plus âgés privilégieront les outils de dépôt de chèques ou de gestion budgétaire.
Que faire lorsqu'il est faible : Auditez l'adoption en fonction de la préparation des données. Quelles fonctionnalités reposent sur l'identité des commerçants, les ³¦²¹³Ùé²µ´Ç°ù¾±±ðs, la localisation ou les abonnements ? Utilisez notre catalogue de fonctionnalités Payment Data in Action comme feuille de route pour découvrir ce qui devient possible une fois que le flux de données est fiable.
3. Délai moyen avant la première transaction
Formule: (Temps total mis par tous les utilisateurs pour effectuer leur première transaction / Nombre d'utilisateurs)
Ce qu'il indique : La rapidité avec laquelle l'intégration se transforme en utilisation réelle.
Cet indicateur clé de performance mesure la rapidité avec laquelle les utilisateurs effectuent leur première transaction après avoir téléchargé l'application et terminé le processus d'intégration. Un délai moyen avant la première transaction (ATFT) court est le signe d'une intégration efficace, suggérant que l'interface et la navigation de l'application sont intuitives et fluides. À l'inverse, un ATFT long peut révéler des points de friction dans le parcours utilisateur ou un processus d'intégration trop complexe.
Par exemple, si trois utilisateurs mettent respectivement 2, 5 et 3 minutes pour effectuer leur première transaction, le délai moyen sera de (2 + 5 + 3) / 3 = 3,33 minutes. Une moyenne plus faible suggère que les clients peuvent rapidement comprendre comment utiliser l'application pour leur tâche principale : effectuer une transaction.
Que faire lorsqu'il est élevé : Assurez-vous que les détails de la première transaction s'affichent clairement (nom, logo, ³¦²¹³Ùé²µ´Ç°ù¾±±ð, lieu de validité). Réduisez les risques de confusion en identifiant les passerelles de paiement et en normalisant la présentation des marchands dans la mesure du possible.
4. Utilisateurs actifs mensuels (UAM)
Formule: (Nombre d'utilisateurs uniques ayant ouvert l'application au moins une fois sur une période de 30 jours / Nombre total d'utilisateurs) * 100
Ce qu'il indique : Si l'application reste pertinente après l'intégration initiale.
Les utilisateurs actifs mensuels (UAM) offrent une vision claire de l'engagement des utilisateurs sur une période de 30 jours. Cette mesure est essentielle pour les banques afin de suivre si leur application bancaire numérique continue d'apporter de la valeur aux utilisateurs au fil du temps. Si un pourcentage important d'utilisateurs inscrits ne revient pas régulièrement sur l'application, cela peut suggérer que celle-ci ne répond pas à leurs besoins ou qu'ils se tournent vers la concurrence.
Par exemple, si une banque compte 5 000 utilisateurs uniques et que 3 500 ouvrent l'application au moins une fois dans le mois, l'UAM sera de (3 500 / 5 000) * 100 = 70 %. Les UAM sont un indicateur avancé de la fidélité client et de la pertinence de l'application.
Le saviez-vous ? Les banques devraient chercher à augmenter leurs UAM en améliorant constamment la convivialité de l'application, en ajoutant de la valeur grâce à de nouvelles fonctionnalités et en encourageant l'utilisation de l'application via des campagnes ciblées.
Que faire lorsqu'il est faible : Traitez le flux comme un produit d'écran d'accueil. Ajoutez une instrumentation pour mesurer « l'utilité du flux » : utilisation de la recherche, ouvertures des détails des marchands, modifications de ³¦²¹³Ùé²µ´Ç°ù¾±±ðs, consultations des abonnements. Utilisez les modèles de notre rapport Payment Data in Action comme référence.
5. Taux d'abandon
Formule: ((Nombre d'utilisateurs ayant abandonné un processus / Nombre total d'utilisateurs ayant commencé le processus) * 100)
Ce qu'il indique : Où les utilisateurs rencontrent des difficultés, des doutes ou abandonnent.
Le taux d'abandon fournit des informations sur le comportement des clients lors des transactions ou des processus au sein de l'application. Un taux d'abandon élevé indique des points de friction dans le parcours utilisateur, qu'ils soient liés aux performances de l'application, à sa complexité ou à un manque de confiance. Par exemple, si 100 utilisateurs commencent un processus de transaction mais que seuls 80 le terminent, le taux d'abandon sera de (20 / 100) * 100 = 20 %.
Le saviez-vous ? Pour réduire les taux d'abandon, les banques doivent effectuer des tests d'utilisabilité et recueillir en continu les retours des utilisateurs. Identifier et corriger les points de friction courants permettra d'améliorer les taux de finalisation et l'expérience utilisateur globale.
Que faire lorsqu'il est élevé : Segmentez l'abandon par clarté des transactions. Identifiez les parcours où les éléments enrichis (logo, nom propre, URL/contact du commerçant, libellés de récurrence) réduisent l'incertitude.
6. Net Promoter Score (NPS)
Formule: (Pourcentage de promoteurs - Pourcentage de détracteurs)
Ce qu'il indique : La fidélité globale et le potentiel de recommandation.
Le Net Promoter Score (NPS) mesure la satisfaction et la fidélité des clients en demandant aux utilisateurs s'ils recommanderaient l'application à leur entourage. Le NPS est un moyen très efficace d'évaluer le sentiment général et de prédire la croissance future. Si 60 % des utilisateurs sont des promoteurs (clients satisfaits qui recommanderaient l'application) et 20 % sont des détracteurs (utilisateurs insatisfaits), le NPS sera de 60 - 20 = 40.
Un NPS positif est un indicateur fort de la fidélité et de la satisfaction des clients, deux éléments essentiels à la réussite à long terme sur le marché concurrentiel de la banque numérique.
Que faire lorsqu'il est faible : Ajoutez un suivi NPS lié aux problèmes de clarté des transactions (reconnaissance, erreur de commerçant, détails manquants). Croisez les baisses de NPS avec les changements dans la couverture ou la précision de l'enrichissement, en particulier pour les commerçants à fort volume.
7. Taux de rétention
Formule: ((Nombre d'utilisateurs uniques récurrents / Nombre total d'utilisateurs uniques sur une période donnée) * 100)
Ce qu'il indique : Si les utilisateurs restent une fois l'effet de nouveauté passé.
Le taux de rétention est l'un des indicateurs clés de performance (KPI) les plus importants pour mesurer la fidélité des clients. Il permet de suivre le nombre d'utilisateurs qui reviennent sur l'application après leur première expérience. Un taux de rétention élevé indique que les utilisateurs trouvent une valeur durable dans l'application et suggère que celle-ci répond efficacement à leurs besoins au fil du temps.
Par exemple, si une banque compte 2 500 utilisateurs uniques et que 2 000 d'entre eux reviennent sur une période donnée, le taux de rétention sera de (2 000 / 2 500) * 100 = 80 %.
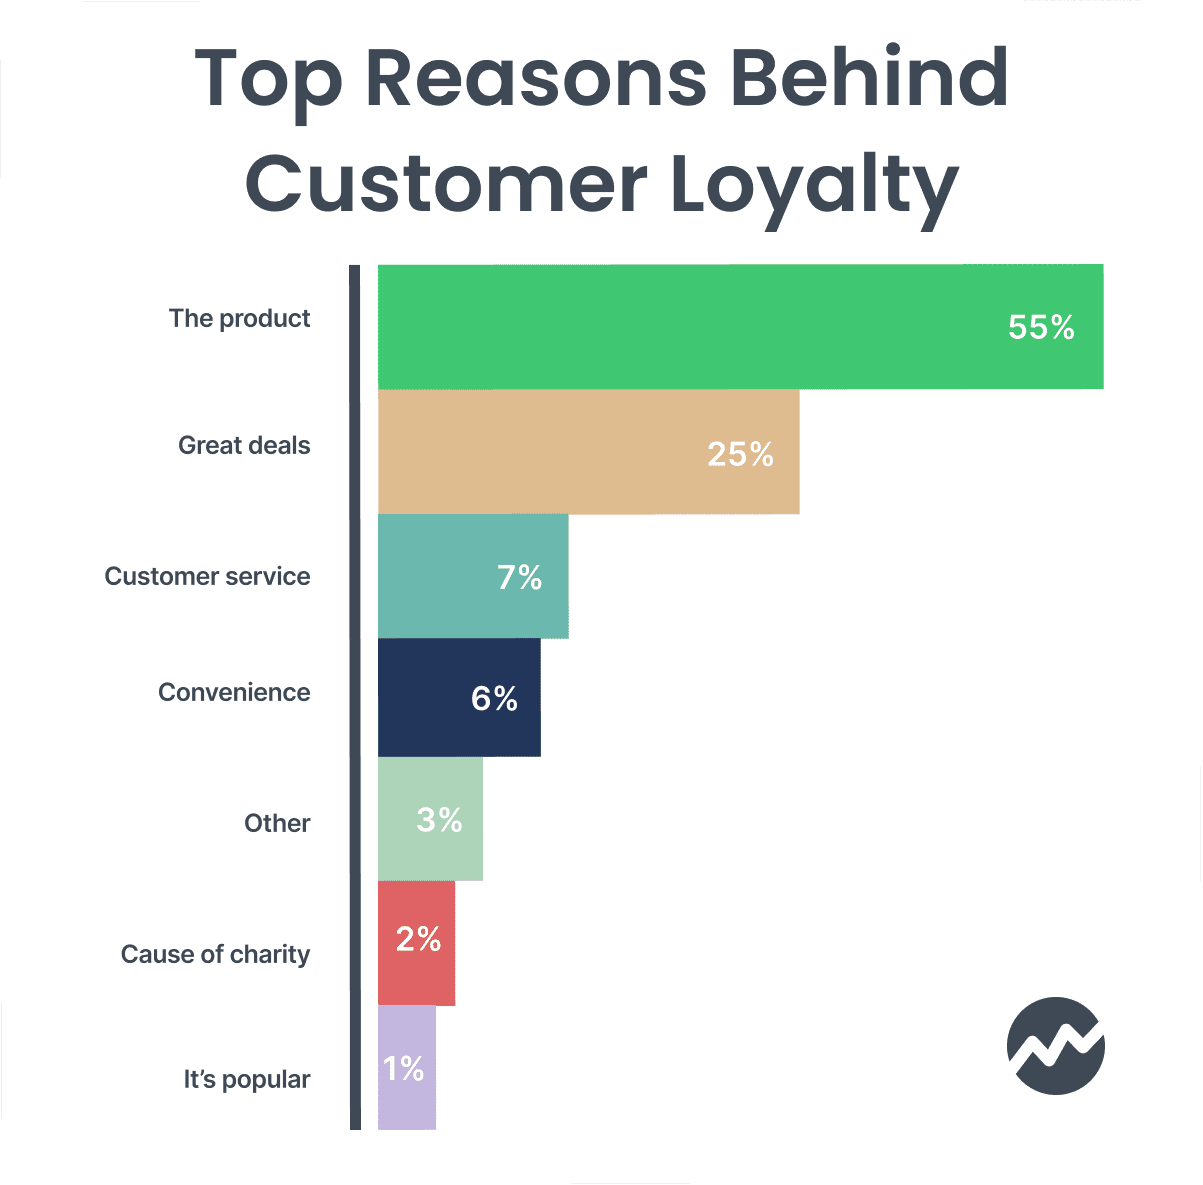
Ces sept indicateurs clés de performance (KPI) offrent un cadre solide pour évaluer les performances d'une application. Le suivi constant et la réaction face à ces mesures permettent aux banques d'améliorer l'expérience utilisateur, de cultiver des relations durables avec leurs clients et de prospérer dans l'environnement numérique actuel.
Que faire lorsqu'il est faible : Considérez la clarté des transactions comme un levier de rétention. Liez vos expériences de rétention à des améliorations mesurables de la couverture, de la précision et de la richesse des données.
Comment ÌÇÐÄlogo peut vous aider
ÌÇÐÄlogo améliore la couche transactionnelle qui détermine discrètement si vos KPI progressent ou stagnent. Il transforme les données de paiement brutes en transactions que les utilisateurs peuvent reconnaître et utiliser : Â
- Noms de marchands clarifiés et image de marque reconnaissable
- Meilleure catégorisation au-delà des simples regroupements MCC
- Enrichissement précis de la localisation
- URL et coordonnées des marchands pour favoriser l'autonomie et la clarté
- Libellés d'abonnement et de paiement récurrent
- Détection de la passerelle de paiement pour réduire les « commerçants mystères »
Lorsque les transactions deviennent claires, la performance du produit suit. Les équipes constatent généralement une adoption accrue des fonctionnalités de gestion des finances personnelles (PFM), de contrôle des abonnements, de recherche, d'analyse, de fidélité et de durabilité, car les données sous-jacentes les prennent enfin en charge. Lorsque les transactions deviennent l'interface principale, la qualité des données devient la qualité du produit. Â
