El éxito o fracaso de las aplicaciones bancarias depende cada vez más de un solo lugar: el feed de transacciones. Es donde los clientes confirman pagos, toman decisiones (presupuestos, suscripciones) y generan confianza (reconocimiento, disputas). También es donde su equipo de producto descubre qué es lo que no funciona. Las transacciones se están convirtiendo en la interfaz principal. Â
Por lo tanto, si está realizando un seguimiento de indicadores clave de rendimiento (KPI) como la adopción de funciones, usuarios activos mensuales (MAU), abandono, NPS y retención sin observar cómo aparecen las transacciones en la aplicación, está midiendo los resultados mientras ignora el insumo principal.
Esta guÃa cubre:
- La capa de transacciones como el motor oculto detrás de las métricas
- 7 KPI que vale la pena seguir
- Cómo vincular el movimiento de los KPI con la calidad de los datos y el enriquecimiento de las transacciones
La capa de transacciones que impulsa los KPI
Las funciones modernas comienzan en el feed: categorización, búsqueda, controles de suscripción, información sobre huella de carbono, fidelización, flujos de disputa, señales de fraude y herramientas de gastos. Si el feed no es claro, todo lo que se construya sobre él se vuelve más difÃcil:
- Los usuarios dudan, abandonan los flujos o no confÃan en las notificaciones.
- Las funciones no se adoptan porque las transacciones subyacentes no las respaldan.
- Los equipos de análisis se pierden en ³¦²¹³Ù±ð²µ´Ç°ùò¹s de "Otros" e identificadores de comercios inconsistentes.
- Los equipos de soporte reciben disputas evitables ("No reconozco este comercio").
Incluso Mastercard ha estado impulsando la "claridad para el consumidor" porque los descriptores confusos generan frustración y disputas. Â
El enriquecimiento consiste en tomar descriptores sin procesar y añadir contexto que la gente entienda: nombre del comerciante, logotipo, ³¦²¹³Ù±ð²µ´Ç°ùò¹, ³Ü²ú¾±³¦²¹³¦¾±Ã³²Ô, URL, etiquetas de suscripción, detección de pasarelas de pago, y más. Â
Si desea un análisis más profundo, lea nuestro artÃculo sobre la calidad de los datos.
KPI fundamentales en los que los bancos deben centrarse
Los indicadores clave de rendimiento (KPI) son herramientas fundamentales que permiten a los bancos medir la eficacia de sus aplicaciones de banca digital a la hora de fidelizar a sus clientes. Analicemos siete KPI esenciales para el éxito del cliente, junto con fórmulas sencillas, diseñadas para ayudar a los bancos a mejorar la interacción con el cliente, fomentar la lealtad y reducir las tasas de abandono. Â
1. Tasa de calidad de los datos de transacciones
¹óó°ù³¾³Ü±ô²¹: (Número de transacciones que cumplen los criterios de calidad de datos definidos / Número total de transacciones) × 100
Qué indica: Si los datos de las transacciones son lo suficientemente completos, correctos y detallados para respaldar el rendimiento del producto.
La tasa de calidad de los datos de transacciones mide el porcentaje de transacciones que cumplen con estándares predefinidos en tres dimensiones: cobertura (la transacción está enriquecida), precisión (el enriquecimiento es correcto) y riqueza de la información (la transacción incluye el detalle estructurado necesario para los casos de uso del producto). Esto puede incluir la identidad validada del comercio más allá de las pasarelas de pago, una categorización precisa más allá del MCC, la ³Ü²ú¾±³¦²¹³¦¾±Ã³²Ô relevante cuando corresponda, la detección de suscripciones y otros atributos contextuales.
Por ejemplo, si un banco procesa 1.000.000 de transacciones en un mes y 930.000 cumplen con los estándares de calidad definidos, la tasa de calidad de los datos de transacciones serÃa (930.000 / 1.000.000) × 100 = 93 %. Una tasa más alta indica que las funciones posteriores, como la gestión de finanzas personales (PFM), los controles de suscripción, los flujos de disputas y el análisis, están respaldadas por datos subyacentes fiables.
Qué hacer cuando es baja: Desglose los fallos por dimensión: falta de enriquecimiento (brecha de cobertura), asignación incorrecta (brecha de precisión) o detalle estructurado insuficiente (brecha de riqueza). Priorice primero los comercios de gran volumen y valide los resultados mediante pruebas controladas en lugar de confiar en las afirmaciones generales de cobertura.
2. Profundidad de adopción de funciones
¹óó°ù³¾³Ü±ô²¹: (Número de funciones utilizadas por un cliente al mes / Número total de funciones disponibles) * 100
Qué indica: Si los clientes están obteniendo valor más allá de lo básico.
La profundidad de adopción de funciones mide el grado en que los clientes interactúan con las diversas herramientas de una aplicación de banca digital. Este KPI es fundamental para entender qué funciones tienen mejor acogida entre los usuarios e identificar posibles áreas de mejora. Una tasa de adopción más alta sugiere que la aplicación aporta valor a través de sus funciones, mientras que una tasa baja puede indicar que los usuarios no consideran que las herramientas de la aplicación sean intuitivas o necesarias.
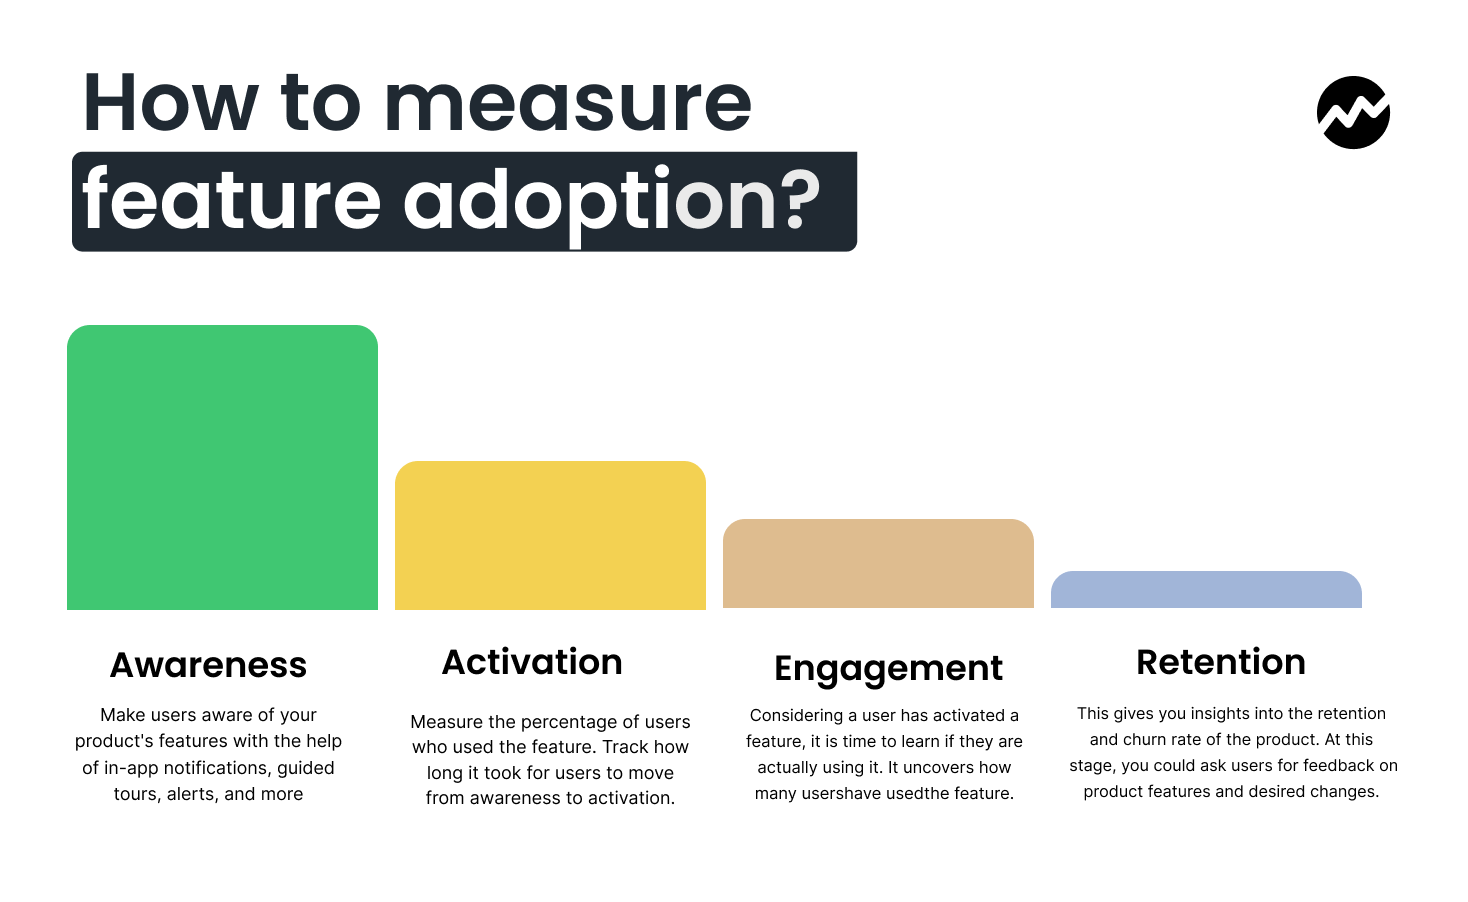
Por ejemplo, si un usuario utiliza 8 de las 12 funciones disponibles, la profundidad de adopción de funciones serÃa (8 / 12) * 100 = 66,67 %. Al realizar un seguimiento de esta métrica, los bancos pueden priorizar el desarrollo de funciones en función de las preferencias de los clientes y mejorar la experiencia del usuario.
¿SabÃas que? La adopción de funciones puede variar enormemente según la demografÃa del usuario y los tipos de funciones que se ofrezcan. Por ejemplo, es más probable que los usuarios más jóvenes adopten los pagos móviles o las funciones de transferencia entre particulares, mientras que los usuarios de mayor edad podrÃan dar prioridad al depósito de cheques o a las herramientas de presupuestación.
Qué hacer cuando es bajo: Audita la adopción según la preparación de los datos. ¿Qué funciones dependen de la identidad del comercio, las ³¦²¹³Ù±ð²µ´Ç°ùò¹s, la ³Ü²ú¾±³¦²¹³¦¾±Ã³²Ô o las suscripciones? Utiliza nuestro catálogo de funciones Payment Data in Action como hoja de ruta para saber qué es posible una vez que el feed sea fiable.
3. Tiempo medio hasta la primera transacción
¹óó°ù³¾³Ü±ô²¹: (Tiempo total empleado por todos los usuarios en completar su primera transacción / Número de usuarios)
Qué indica: Con qué rapidez la incorporación se convierte en uso real.
Este KPI mide la rapidez con la que los usuarios completan su primera transacción tras descargar la aplicación y completar el proceso de incorporación. Un tiempo medio hasta la primera transacción (ATFT, por sus siglas en inglés) más corto es señal de una incorporación eficiente, lo que sugiere que la interfaz y la navegación de la aplicación son intuitivas y fluidas. Por el contrario, un ATFT largo podrÃa indicar puntos de fricción en el recorrido del usuario o un proceso de incorporación complicado.
Por ejemplo, si tres usuarios tardan 2, 5 y 3 minutos en completar su primera transacción, el tiempo medio hasta la primera transacción serÃa (2 + 5 + 3) / 3 = 3,33 minutos. Un tiempo medio más bajo sugiere que los clientes pueden entender rápidamente cómo utilizar la aplicación para su tarea principal: completar una transacción.
Qué hacer cuando es alto: Asegúrese de que los detalles de la primera transacción se muestren claramente (nombre, logotipo, ³¦²¹³Ù±ð²µ´Ç°ùò¹ y ³Ü²ú¾±³¦²¹³¦¾±Ã³²Ô donde es válida). Reduzca las confusiones identificando las pasarelas de pago y normalizando la presentación del comercio siempre que sea posible.
4. Usuarios activos mensuales (MAU)
¹óó°ù³¾³Ü±ô²¹: (Número de usuarios únicos que abren la aplicación al menos una vez en un periodo de 30 dÃas / Número total de usuarios) * 100
Qué indica: Si la aplicación sigue siendo relevante después del proceso de incorporación.
Los usuarios activos mensuales (MAU) ofrecen una imagen clara del nivel de interacción de los usuarios durante un periodo de 30 dÃas. Esta métrica es fundamental para que los bancos puedan realizar un seguimiento de si su aplicación de banca digital sigue aportando valor a los usuarios con el paso del tiempo. Si un porcentaje significativo de usuarios registrados no vuelve a utilizar la aplicación con regularidad, puede indicar que esta no satisface sus necesidades o que están recurriendo a la competencia.
Por ejemplo, si un banco tiene 5000 usuarios únicos y 3500 abren la aplicación al menos una vez al mes, el MAU serÃa (3500 / 5000) * 100 = 70 %. Los MAU son un indicador clave de la fidelidad del cliente y de la relevancia de la aplicación.
¿SabÃa que...? Los bancos deben esforzarse por aumentar sus MAU mejorando constantemente la usabilidad de la aplicación, aportando valor mediante nuevas funciones y fomentando su uso con campañas especÃficas.
Qué hacer cuando es bajo: Trate el feed como si fuera la pantalla de inicio de su producto. Añada instrumentación de "utilidad del feed": uso de búsquedas, aperturas de detalles de comercios, ediciones de ³¦²¹³Ù±ð²µ´Ç°ùò¹s y visualizaciones de suscripciones. Utilice los patrones de nuestro informe Payment Data in Action como conjunto de referencia.
5. Tasa de abandono
¹óó°ù³¾³Ü±ô²¹: ((Número de usuarios que abandonan un proceso / Número total de usuarios que inician el proceso) * 100)
Qué indica: Dónde encuentran los usuarios fricción, dudas o dónde abandonan.
La tasa de abandono proporciona información sobre el comportamiento del cliente durante las transacciones o los procesos dentro de la aplicación. Una tasa de abandono elevada indica fricción en el recorrido del usuario, ya sea por el rendimiento de la aplicación, su complejidad o la falta de confianza. Por ejemplo, si 100 usuarios inician un proceso de transacción pero solo 80 lo completan, la tasa de abandono serÃa (20 / 100) * 100 = 20 %.
¿SabÃas que? Para reducir las tasas de abandono, los bancos deben realizar pruebas de usabilidad y recopilar comentarios de los usuarios de forma continua. Identificar y solucionar los puntos de fricción comunes mejorará las tasas de finalización y optimizará la experiencia general del usuario.
Qué hacer cuando es alto: Segmenta el abandono según la claridad de las transacciones. Identifica los flujos donde los elementos enriquecidos (logotipo, nombre claro, URL/contacto del comercio, etiquetas de recurrencia) reducen la incertidumbre.
6. Net Promoter Score (NPS)
¹óó°ù³¾³Ü±ô²¹: (Porcentaje de promotores - Porcentaje de detractores)
Qué indica: La lealtad general y el potencial de recomendación boca a boca.
El Net Promoter Score (NPS) mide la satisfacción y la lealtad del cliente preguntando a los usuarios si recomendarÃan la aplicación a otros. El NPS es una forma muy eficaz de evaluar el sentimiento general y predecir el crecimiento futuro. Si el 60% de los usuarios son promotores (clientes satisfechos que recomendarÃan la aplicación) y el 20% son detractores (usuarios insatisfechos), el NPS serÃa 60 - 20 = 40.
Un NPS positivo es un indicador de una sólida lealtad y satisfacción del cliente, factores fundamentales para el éxito a largo plazo en el competitivo mercado de la banca digital.
Qué hacer cuando es bajo: Añade etiquetas de seguimiento al NPS vinculadas a problemas de claridad en las transacciones (reconocimiento, discrepancia en el comercio, falta de detalles). Contrasta las caÃdas en el NPS con los cambios en la cobertura o precisión del enriquecimiento, especialmente en comercios de alto volumen.
7. Tasa de retención
¹óó°ù³¾³Ü±ô²¹: ((Número de usuarios recurrentes únicos / Total de usuarios únicos en un periodo especÃfico) * 100)
Qué indica: Si los usuarios se quedan una vez que pasa la novedad.
La tasa de retención es uno de los indicadores clave de rendimiento (KPI) más importantes para medir la lealtad del cliente. Rastrea cuántos usuarios regresan a la aplicación después de su primera experiencia. Una tasa de retención más alta indica que los usuarios encuentran un valor continuo en la aplicación y sugiere que esta satisface sus necesidades con éxito a lo largo del tiempo.
Por ejemplo, si un banco tiene 2500 usuarios únicos y 2000 de ellos regresan dentro de un periodo especÃfico, la tasa de retención serÃa (2000 / 2500) * 100 = 80%.
Estos siete indicadores clave de rendimiento (KPI) ofrecen un marco sólido para evaluar el desempeño de una aplicación. Realizar un seguimiento constante y responder a estas métricas permite a los bancos mejorar la experiencia del usuario, cultivar relaciones duraderas con los clientes y prosperar en el entorno digital actual.
Qué hacer cuando es baja: Utilice la claridad de las transacciones como una palanca de retención. Vincule los experimentos de retención con mejoras medibles en la cobertura, precisión y riqueza de los datos.
Cómo puede ayudar ÌÇÐÄlogo
ÌÇÐÄlogo mejora la capa de transacciones que decide silenciosamente si sus KPI aumentan o se estancan. Toma los datos de pago sin procesar y los convierte en transacciones que los usuarios pueden reconocer y utilizar: Â
- Nombres de comercios claros y marcas reconocibles
- Mejor categorización más allá de las agrupaciones genéricas por MCC
- Enriquecimiento preciso de la ³Ü²ú¾±³¦²¹³¦¾±Ã³²Ô
- URL y datos de contacto de los comercios para facilitar la claridad en el autoservicio
- Etiquetas de suscripción y pagos recurrentes
- Detección de pasarelas de pago para reducir los comercios desconocidos
Cuando las transacciones se vuelven claras, el rendimiento del producto mejora. Los equipos suelen observar una mayor adopción de funciones de gestión financiera personal (PFM), control de suscripciones, búsqueda, información, fidelización y sostenibilidad, ya que los datos subyacentes finalmente las respaldan. Cuando las transacciones se convierten en la interfaz principal, la calidad de los datos se traduce en calidad del producto. Â
