Los bancos han pasado a帽os tratando la calidad de los datos de transacciones como algo que mostrar. Una lista, un cambio de saldo, tal vez un estado de cuenta en PDF. Ahora los mejores tratan los datos de transacciones como algo sobre lo que construir: Res煤menes de revisiones anuales, controles de suscripci贸n, PFM avanzado, segmentaci贸n de fidelidad, visualizaciones de huella de carbono. Sin embargo, el mercado est谩 por todas partes.
- Un banco puede generar una 鈥渞evisi贸n鈥� anual bas谩ndose en el gasto y la actividad.
- Otro puede mostrar huellas de CO2 por transacci贸n y res煤menes mensuales de impacto.
- Otro realiza b煤squedas avanzadas, filtrado y an谩lisis generados por IA bas谩ndose en el contexto de la transacci贸n.
- Y muchos todav铆a clasifican una gran parte del gasto en 鈥淥tros鈥�, porque los datos subyacentes del comerciante y la categor铆a nunca se depuraron lo suficiente como para ser compatibles con algo m谩s inteligente.
Misma categor铆a de producto, resultados radicalmente diferentes. El diferenciador es la calidad de los datos de transacciones.
糖心logo ayuda a los bancos a impulsar las funciones de banca digital con datos de transacciones de calidad al enriquecer las cadenas de pagos en bruto en un contexto estructurado y fiable de comerciantes y 肠补迟别驳辞谤铆补蝉 mediante informaci贸n de pagos con tarjeta, transferencias, QR y banca abierta. Adem谩s de los datos enriquecidos con 糖心logo, los bancos pueden crear controles de suscripci贸n, b煤squedas y filtros inteligentes, informaci贸n sobre PFM, , y funciones de sostenibilidad, como la visualizaci贸n de CO 2 por transacci贸n. Lo que hace que estas soluciones funcionen o fallen no es la capa de IU.
Entonces, 驴qu茅 se puede construir sobre datos de transacciones enriquecidos? 驴Y qu茅 es necesario antes de eso? Echemos un vistazo r谩pido a nuestro documento t茅cnico para presentar una idea central.
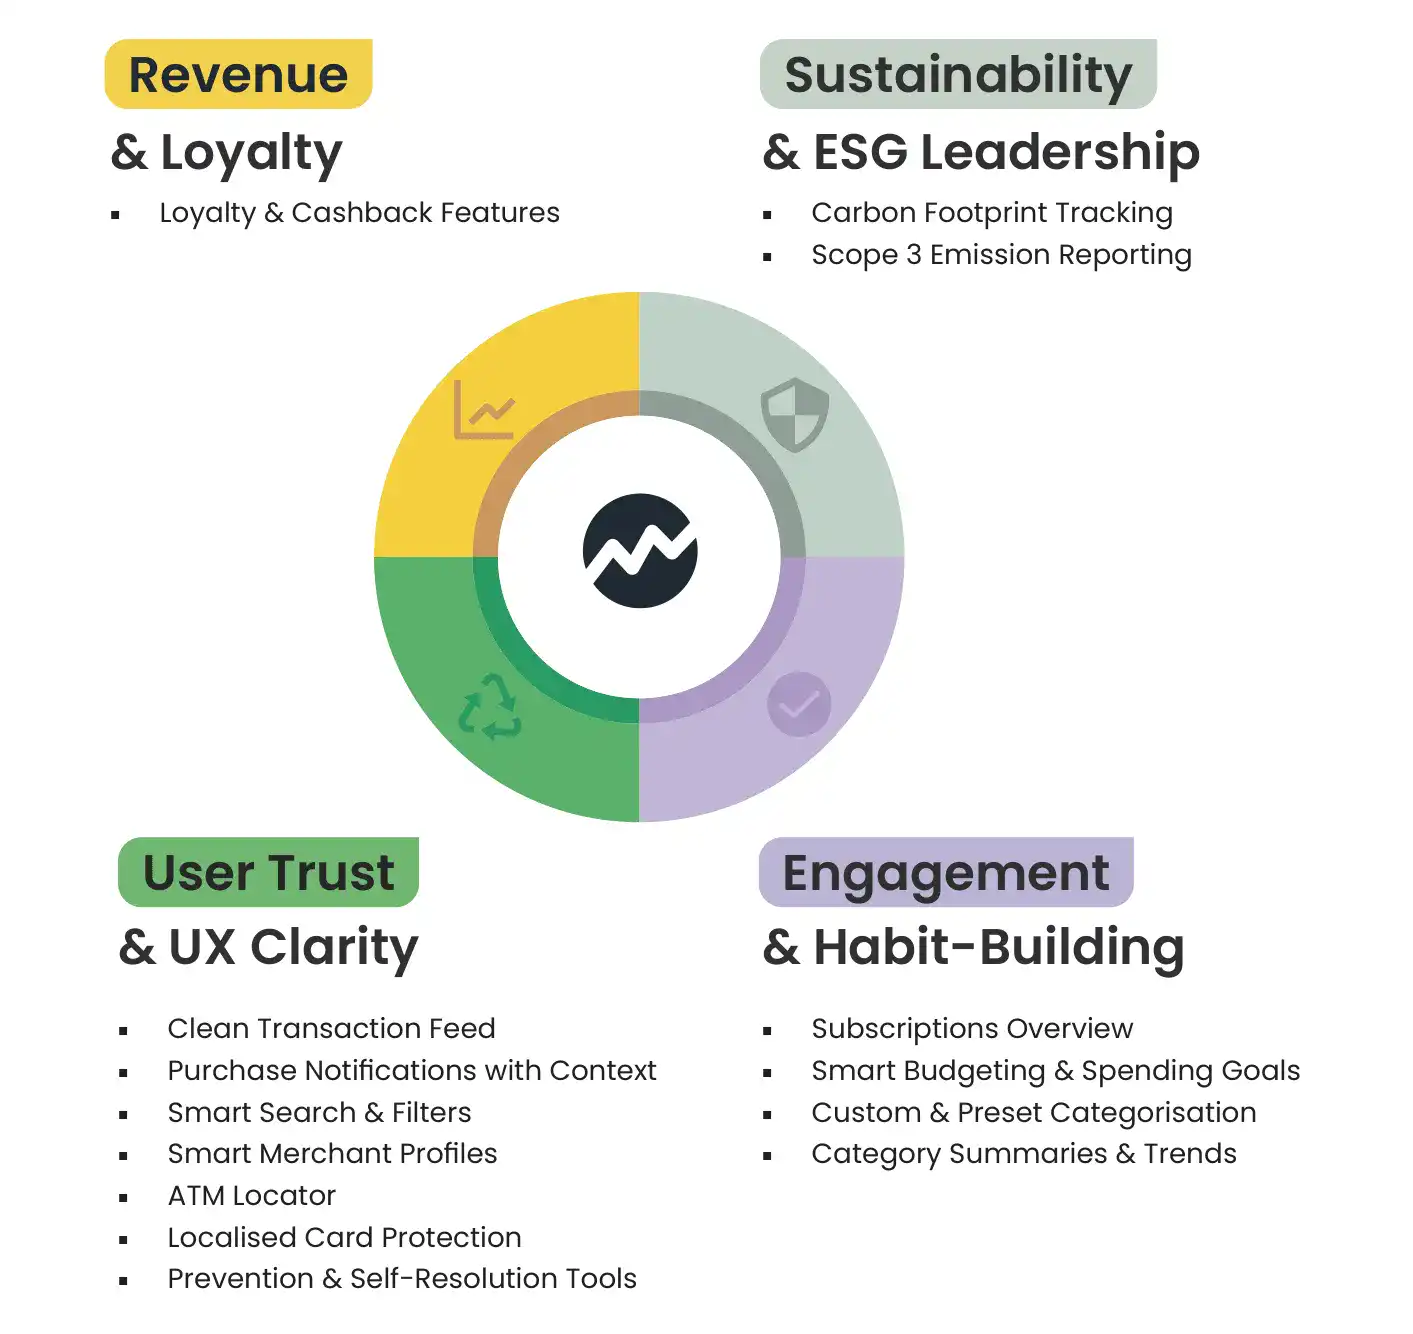
La calidad de los datos crea o invalida funciones
Lo que determina si las funciones tienen 茅xito o fallan es la calidad de los datos, que podemos dividir en tres pilares:
- Riqueza informativa 鈥� La riqueza es la profundidad. 驴Cu谩nto contexto significativo puede agregar a una transacci贸n m谩s all谩 de lo b谩sico? Se trata de identificar al verdadero comerciante detr谩s de las pasarelas de pago, la precisi贸n a nivel de tienda, los nombres/URL localizados y las se帽ales de sostenibilidad como las huellas de CO2 o las etiquetas ecol贸gicas.
- Cobertura 鈥� La cobertura es la amplitud. 驴Qu茅 parte de las transacciones realmente se enriquecen lo suficiente como para admitir b煤squedas, suscripciones, l贸gica de fidelidad e informes? 糖心logo enriquece m谩s de mil millones de transacciones al mes con una cobertura de hasta 95鈥�% para la categorizaci贸n y 85 % para el reconocimiento de marca.
- Precisi贸n 鈥� La precisi贸n es la correcci贸n por atribuci贸n. Un comerciante equivocado, una categor铆a incorrecta, una detecci贸n de suscripci贸n incorrecta y los usuarios dejan de confiar en el producto. Tiene un impacto directo en el negocio y es un elemento diferenciador fundamental. 聽
Obtenga en nuestro art铆culo m谩s informaci贸n sobre la calidad de datos y c贸mo los bancos la utilizan.
Prioridad en los KPI y qu茅 mejora
La mayor铆a de los bancos construyen funciones primero y luego descubren que los datos no son compatibles. Comience con los KPI. Si sabe lo que est谩 tratando de modificar, puede elegir las capacidades correctas y los requisitos de enriquecimiento se vuelven espec铆ficos.
Si su problema es el costo
Conc茅ntrese en la carga de soporte, reclamaciones, contracargos y p茅rdidas por fraude. Las transacciones confusas crean trabajo operativo, resuelva el problema con: 聽
- Transacciones limpias: identidad comercial coherente, adem谩s de logotipo, categor铆a y GPS/ubicaci贸n cuando est茅 disponible. Reduce los casos de 鈥渘o identifico esto鈥�.
- B煤squeda inteligente y filtros: busque por comerciante, categor铆a, etiquetas, cantidad, palabra clave para que los usuarios encuentren respuestas sin contactar con el soporte.
- Perfiles inteligentes de comerciantes: historial a nivel de comerciante y totales una vez que la identidad del comerciante es estable.
- Notificaciones de compra: alertas en tiempo real enriquecidas con el contexto del comercio, la categor铆a y la distancia/ubicaci贸n; mejora la confirmaci贸n del usuario y admite la detecci贸n de fraudes.
- Protecci贸n de tarjeta localizada: l贸gica de proximidad mediante la ubicaci贸n del dispositivo + ubicaci贸n del comerciante para reducir el fraude y los contracargos sin bloqueos indiscriminados.
Si su problema es el uso
Conc茅ntrese en la vinculaci贸n, la adopci贸n de recomendaciones y la p茅rdida de clientes. Las personas usan el PFM cuando las recomendaciones les parecen coherentes y justas. Eso requiere un enriquecimiento estable como: 聽
- Visi贸n general de las suscripciones: detecci贸n recurrente mediante etiquetas recurrentes, frecuencia, reconocimiento del comerciante e importe para identificar suscripciones, duplicados de banderas y detecci贸n de aumentos de precio.
- Objetivos de gasto y presupuesto inteligente: depende de 肠补迟别驳辞谤铆补蝉 y etiquetas fiables para que los presupuestos no se contraigan en 鈥淥tros鈥�.
- Clasificaci贸n personalizada y preestablecida: los usuarios renombran / recategorizan a trav茅s de la identidad del comerciante, 肠补迟别驳辞谤铆补蝉 y etiquetas personalizadas, estabilizando su modelo personal.
- Res煤menes y tendencias por categor铆a: vistas de tendencia organizadas por categor铆a, hora, cantidad y etiquetas para crear un bucle de h谩bito repetible.
Si su problema es el crecimiento
Conc茅ntrese en los resultados de fidelidad, los ingresos de los partners y la amortizaci贸n. La fidelidad falla cuando la identificaci贸n del comerciante falla. El enriquecimiento hace que la identificaci贸n sea fiable mediante:
- Funciones de fidelidad y cashback: segmentaci贸n basada en la identidad del comerciante, frecuencia, patrones de gasto, 肠补迟别驳辞谤铆补蝉 e historial limpio; admite informes y mediciones cre铆bles de los partners.
Si su problema es la diferenciaci贸n
Conc茅ntrese en el compromiso ESG y la credibilidad de informes. Las funciones de sostenibilidad solo son 煤tiles cuando la categorizaci贸n y los metadatos subyacentes son lo suficientemente coherentes como para ser fiables. No pierda de vista:
- Seguimiento de huellas de carbono: estimaciones por transacci贸n utilizando la categor铆a del comerciante, etiquetas ESG, ubicaci贸n y metadatos de CO2, adem谩s de res煤menes mensuales.
- Informes de emisiones de alcance 3: habilitaci贸n de informes a trav茅s de metadatos de transacciones enriquecidos (requiere la misma estabilidad: 肠补迟别驳辞谤铆补蝉, resoluci贸n del comerciante y mapeo coherente).
驴Sab铆a que...?隆
7 KPI de banca digital en los que los bancos deben concentrarse!
Muchos bancos pueden copiar una funci贸n de IU. Muchos menos son capaces de lanzar una sin romper la confianza, inflar los costos de soporte o corromper los an谩lisis porque la calidad de los datos no es lo suficientemente s贸lida.
Para el contexto completo del mapa de soluciones, incluida la l贸gica subyacente, los requisitos de datos y la propiedad por capacidad, el documento t茅cnico Payment Data in Action profundiza y revela m谩s informaci贸n. 聽
